こう聞かれて、すぐに答えられる人は少ないと思います。
頭の中には、やりたいことがたくさんあります。
でも、それが「いつ」で「いくら」なのかは、ぼんやりしたままです。
ライフプランは、4つの順で作ります。
- 行きたい場所を書く(価値観マップ)
- 今の位置を数える(バランスシート)
- これから起きることを並べる(ライフイベント表)← この記事
- お金の流れを年ごとに出す(キャッシュフロー表)
価値観マップとバランスシートがまだでも、この記事だけで表は作れます。
次に作るのは、これから起きることの予定表です。
ライフイベント表と呼びます。
人生の大きな出来事を、いつ・何歳で・何が・いくら、の形で1枚に並べます。
作るのに、お金はかかりません。
紙1枚あれば足ります。価値観マップとバランスシートがあれば、もっと早く書けます。
私も作りました。

この記事では、作る順番と、決められない時の分け方を書きます。
給料を上げたい人にも、役に立つ表です。
いくら足りないかが見えると、どれだけ稼げばいいかも見えてきます。
1. ライフイベント表は「いつ・何歳で・何が・いくら」の一覧
ライフイベントとは、人生の大きな出来事のことです。
転職、結婚、子どもの進学、家や車を買うことなどが入ります。
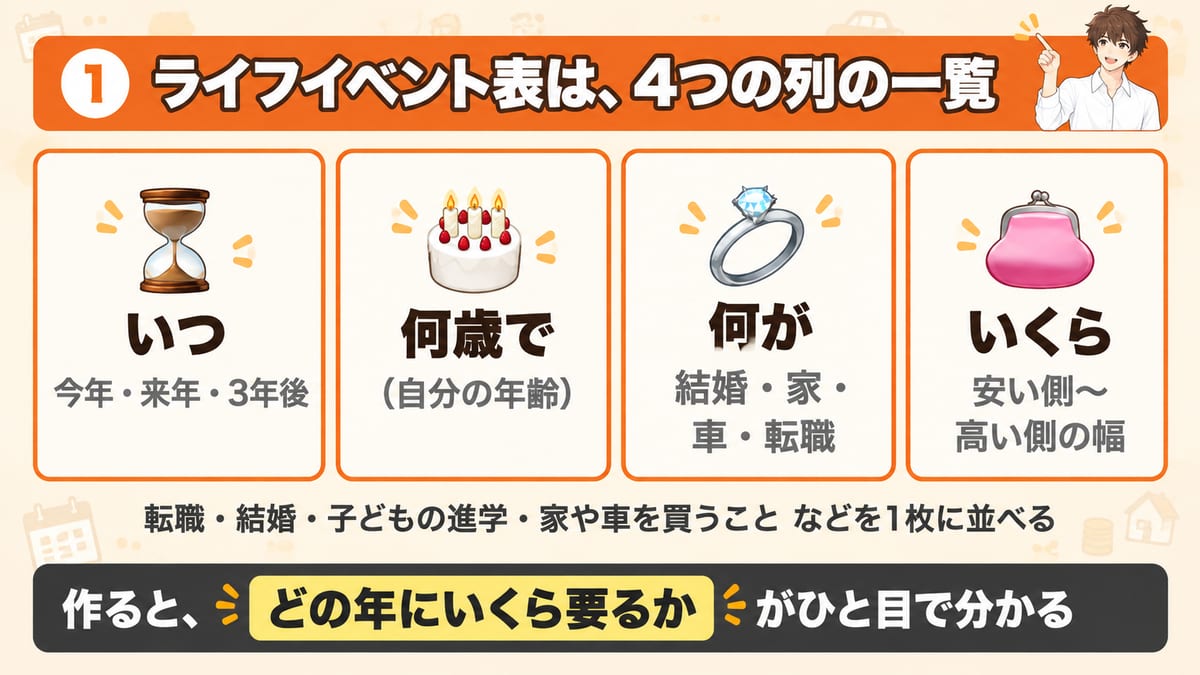
ライフイベント表は、それを「いつ・何歳で・何が・いくら」で並べた表です。
作ると、どの年にいくら要るかが、ひと目で分かります。
表の形に、決まりはありません。
日本FP協会(=お金の計画の専門家の団体)の記入シートも、4つの項目です。
年・家族の年齢・ライフイベント・かかるお金、の4つです。
どんな表かは、ライフプランの記事で詳しく書きました。
→ 記事「ライフプランとは?計算より先に「どう生きたいか」を書く」の「ライフイベント表:これからの予定を「いつ、いくら」で並べる」の節
この記事では、実際に1枚を作ります。
順番は4つです。
材料をそろえる
↓
かかるお金を書く
↓
締め切りで分ける
↓
表に置く
2. 材料は2つ。やりたいことの一覧と、毎月の数字
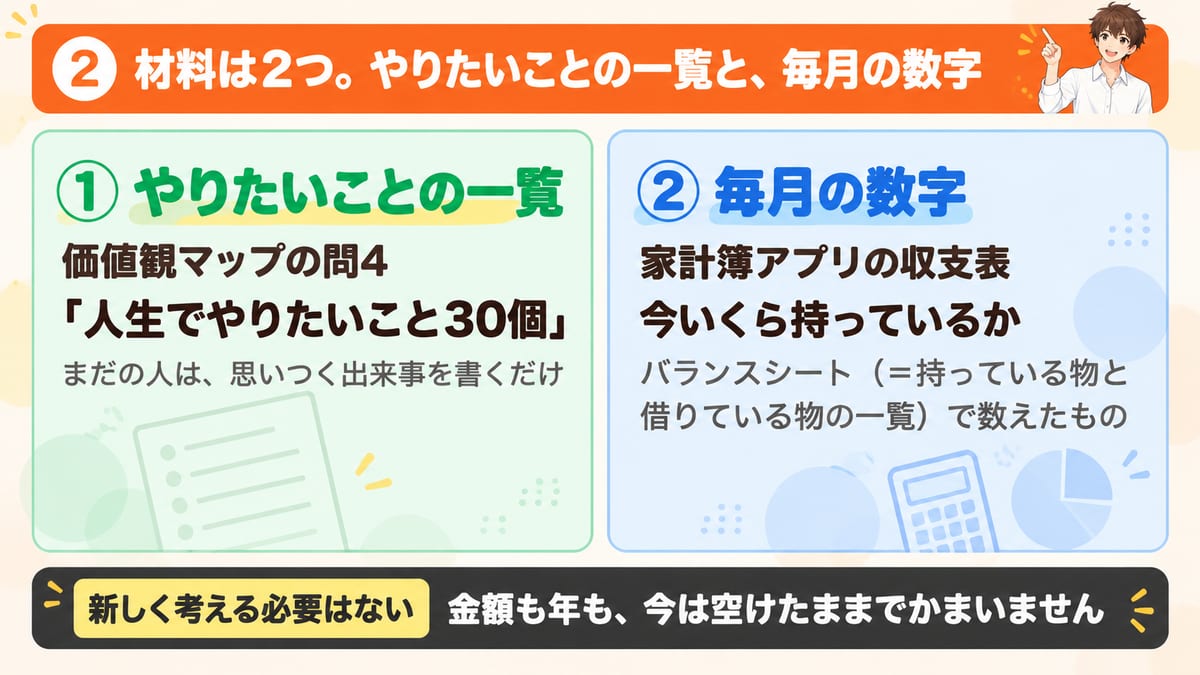
ライフイベント表のために、新しく何かを考える必要はありません。
価値観マップとバランスシートが、そのまま材料になります。
1つ目は、やりたいことの一覧です。
価値観マップの問4で書いた「人生でやりたいこと30個」が、これにあたります。
→ 記事「価値観マップの作り方。問い4つと「なぜ」3回で行き先を決める」の「問4:人生でやりたいこと30個」
まだ作っていない人は、思いつく出来事を書くだけで足ります。
結婚・家・車・転職・旅行・学び直し・親に何かをする。
価値観マップで「いつ・だれと・どこへ」まで書けた物は、そのまま表の1行になります。
書けていない物も、一覧には残しておきます。
2つ目は、毎月の数字です。
家計簿アプリの収支表を見れば、毎月いくら残るかが分かります。
→ 記事「マネーフォワードMEの見直し方。月1回くらい、4つの順で見る」の「今月の収支を見る」の手順
今いくら持っているかは、バランスシートで数えました。
→ 記事「バランスシートの作り方。資産−負債で今の位置を知る」
まだ数えていない人は、ここは空けたままで先へ進めます。
一覧と毎月の数字があると、やりたいことに「いつ」を付けられるようになります。
一覧を眺めると、お金がかかるものは、ほんの一部でした。
この気づきの続きは、最後の章に書きます。
日本FP協会の資料は、家族の夢や目標も一緒に洗い出すように書いています。
結婚や子どもの予定がある人は、相手の分も一覧に入れておきましょう。
予定はあくまで予定なので、あまり考え過ぎないことが大切、とも書いてあります。
今の段階では、金額も年も空けたままでかまいません。
まず、一覧と毎月の数字を手元にそろえます。
3. かかるお金を書く。目安で大きさを知り、自分の分は自分で調べる
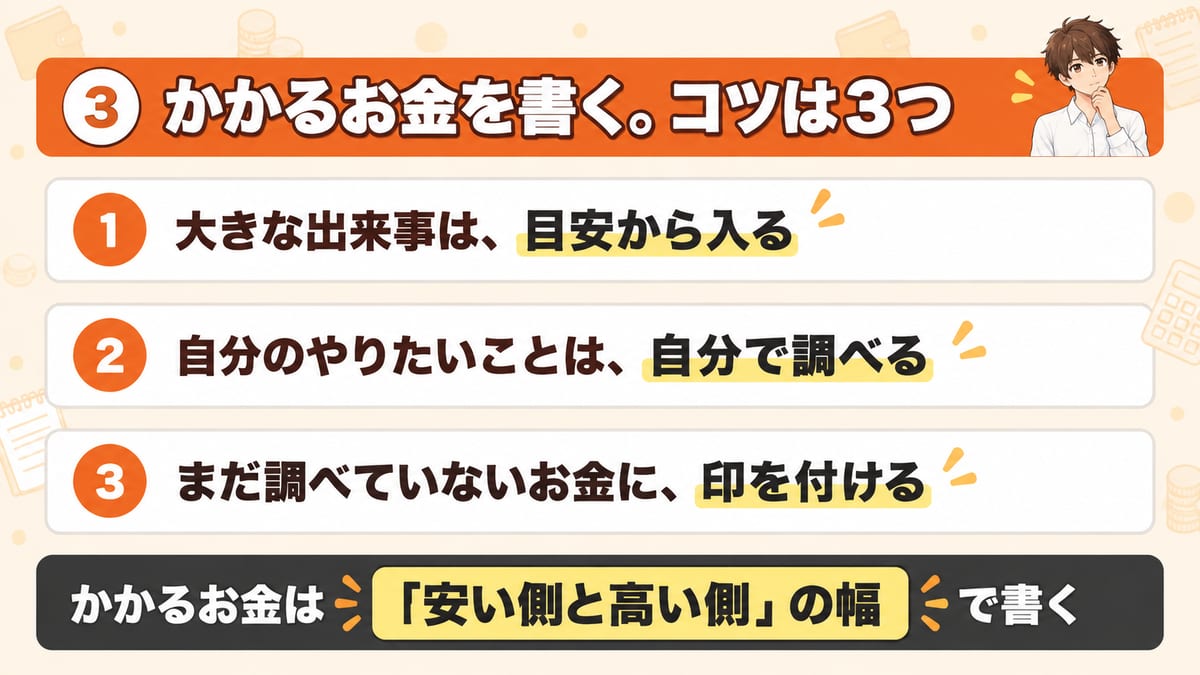
一覧ができたら、次は1つずつ、かかるお金です。
ここは手が止まりやすい所なので、コツを3つ置きます。
1つ目は、大きな出来事は目安から入ることです。
結婚・出産・子どもの教育・家・老後などは、日本FP協会が費用の目安をまとめています。
→ 日本FP協会「主なライフイベントにかかる費用の目安」のページ
目安はいろいろな調査から出した数字なので、自分の数字そのものではありません。
それでも、だいたいの大きさを知るには、それで足ります。
2つ目は、自分のやりたいことは、自分で調べることです。
旅行なら行きたい先のツアー代、家電ならお店の値段を、1回だけ見ます。
家は買う代金だけでなく、引っ越しや家具、手続きのお金と、次々に要りました。
だからかかるお金は、1つの数字ではなく「安い側と高い側」の幅で書きます。
幅とは、「少なくともこのくらい」と「多ければこのくらい」の2つの数字を並べて書くことです。
たとえば旅行なら、安い宿に泊まる場合と、いい宿に泊まる場合の2つを書きます。
同じ家でも、会社ごとに見積もりが大きくちがった話は、バランスシートの記事に書きました。
→ 記事「バランスシートの作り方。資産−負債で今の位置を知る」の「家や土地」の節
3つ目は、まだ調べていないお金に、印を付けることです。
最初は「たぶんこのくらい」でかまいません。
その代わり、調べたお金とまだのお金を、見た目で分けておきます。
あとで1つずつ調べ直す時に、どこから手を付ければよいかが、ひと目で分かるからです。
月々かかるお金は、1回きりの出来事と別の印にします。
習い事やスマホ代のような月々のお金は、表の1マスには収まらないためです。
かかるお金を足した合計を見て、がっかりしなくて大丈夫です。
合計は、この後の「分ける」と「表に置く」で、見え方が変わります。
4. 「何年後」が決められない時は、締め切りがあるかで分ける
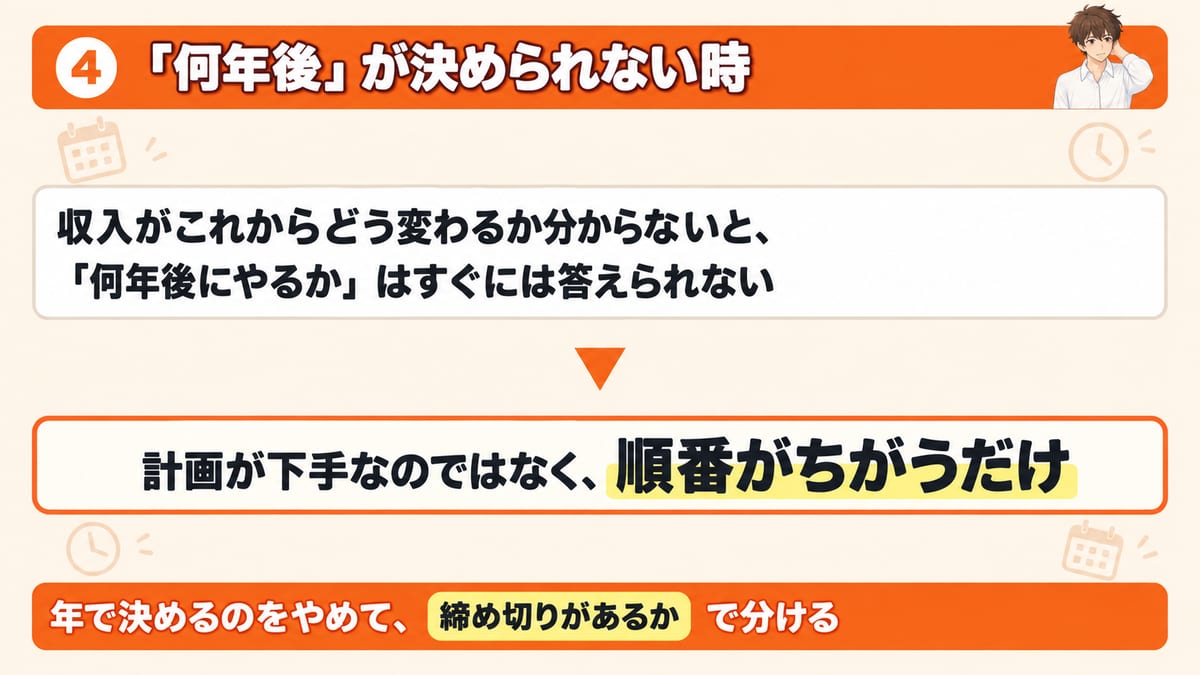
かかるお金まで書けたら、次は「いつ」です。
ここで、手が止まります。
全部やりたいけれど、いつ稼げるようになるかが分からなかったからです。
私のように、収入がこれからどう変わるか分からない人もいます。
その場合、「何年後にやるか」はすぐには答えられません。
答えられないのは、計画が下手だからではなく、順番がちがうだけです。
そこで私は、年で決めるのをやめました。
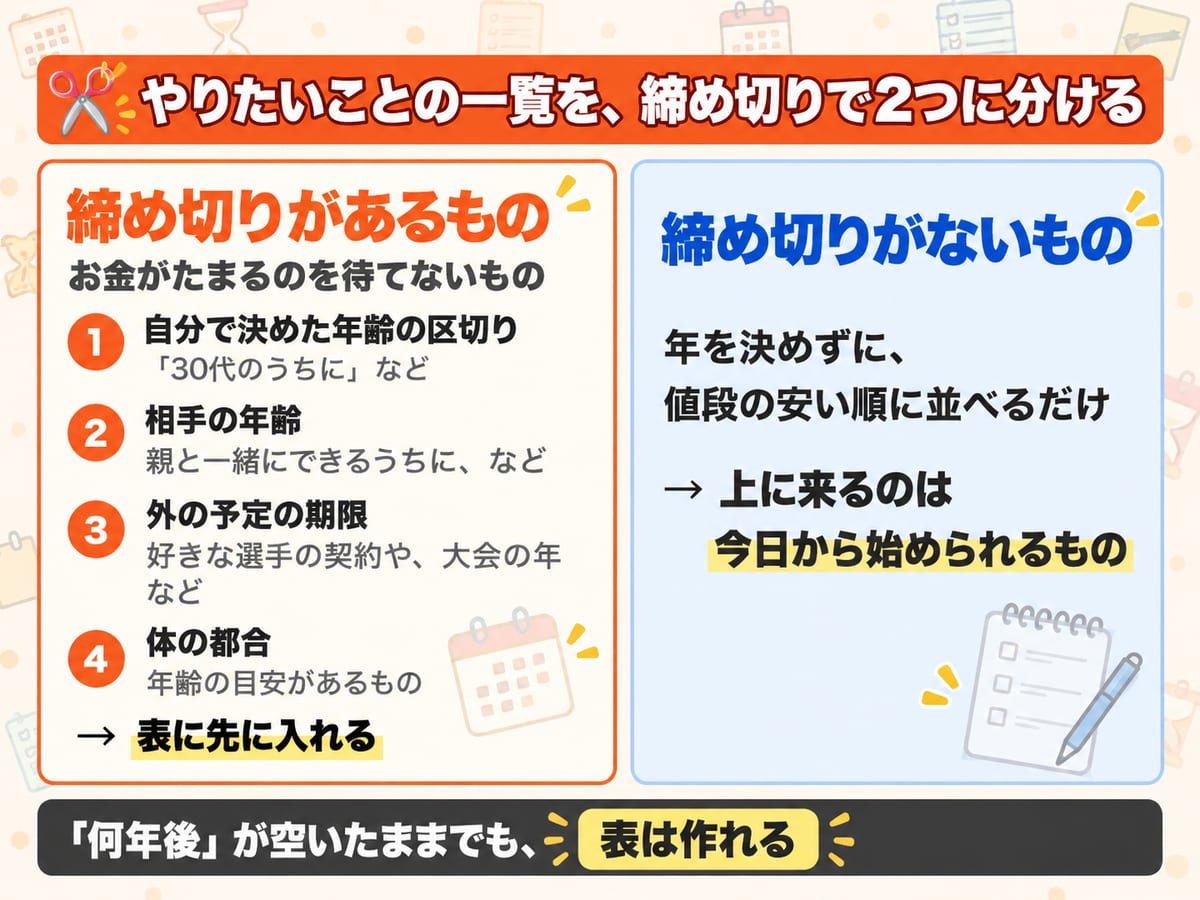
代わりに、「締め切りがあるか」で一覧を2つに分けました。
締め切りがあるものとは、お金がたまるのを待てないものです。
型は4つあります。
この4つのどれかに当たるものは、表に先に入れます。
残りは、締め切りがないものです。
こちらは、年を決めずに「値段の安い順」に並べるだけでかまいません。
安い順に並べると、お金のかからないものが上に来ます。
それは、今日から始められるものです。
日本FP協会の資料にも、わからない所や未定の所は空欄のままでよい、と書いてあります。
「何年後」が空いたままでも、表は作れます。
分けてみると、私の30個では、締め切りのあるものは数個でした。
その数個に、まず「何歳まで」と書けば、この章は終わりです。
5. 表に置く。同じ年に大きな支払いを2つ入れない
かかるお金と「締め切り」が書けたら、いよいよ表にします。
列は4つだけです。
| 年 | 年齢 | 出来事 | いくら |
|---|---|---|---|
| 今年 | (自分の年齢) | 今ここ | — |
| 来年 | (締め切りのあるもの) | (安い側〜高い側) | |
| 3年後 | (締め切りのあるもの) | 調べ中 | |
| 10年後 | (大きな支払い) | (安い側〜高い側) |
日本FP協会の記入シートもほぼ同じ4つの項目で、20年先までを書く形です。
年齢の欄だけは、家族の分まで書けるようになっています。
紙に書きたいなら、この記入シートを印刷して使えます。A4で1枚です。
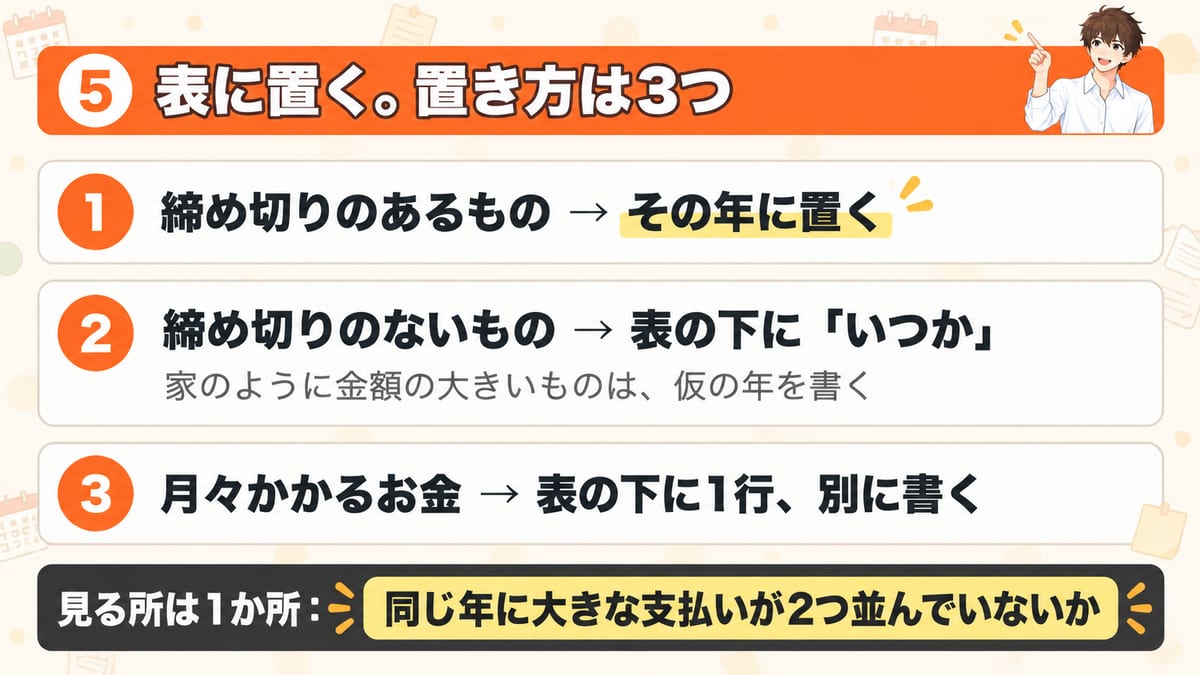
置き方は、前の章で分けた順です。
まず、締め切りのあるものを、その年に置きます。
動かせないものを、先に入れるためです。
締め切りのないものは、年に入れなくてかまいません。
安い順に並べた一覧のまま、表の下に「いつか」として置いておきます。
ただし、家のように金額の大きいものは、仮の年を書いておきます。
家を買う時期なども想像で書いてよい、というのが日本FP協会の資料の考え方です。
月々かかるお金は、表の中には入れません。
表の下に1行、「月々かかるお金」として別に書きます。
ここまでを書き終えると、たとえば次のような表になります(架空の人の見本です)。
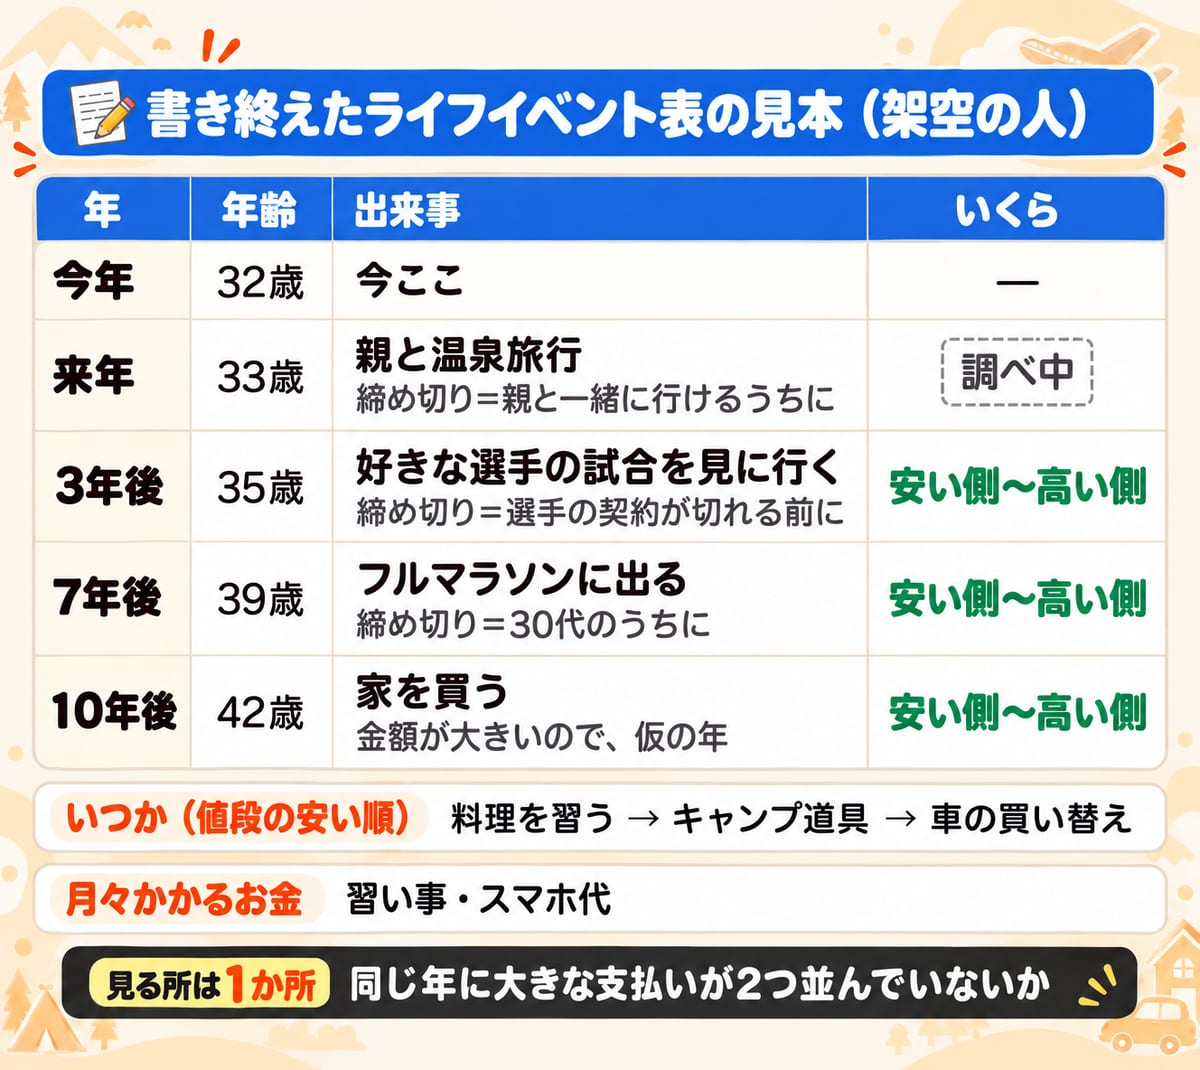
ここまでできたら、表を上から下へ、縦に見ます。
見る所は1か所、同じ年に大きな支払いが2つ並んでいないか、です。
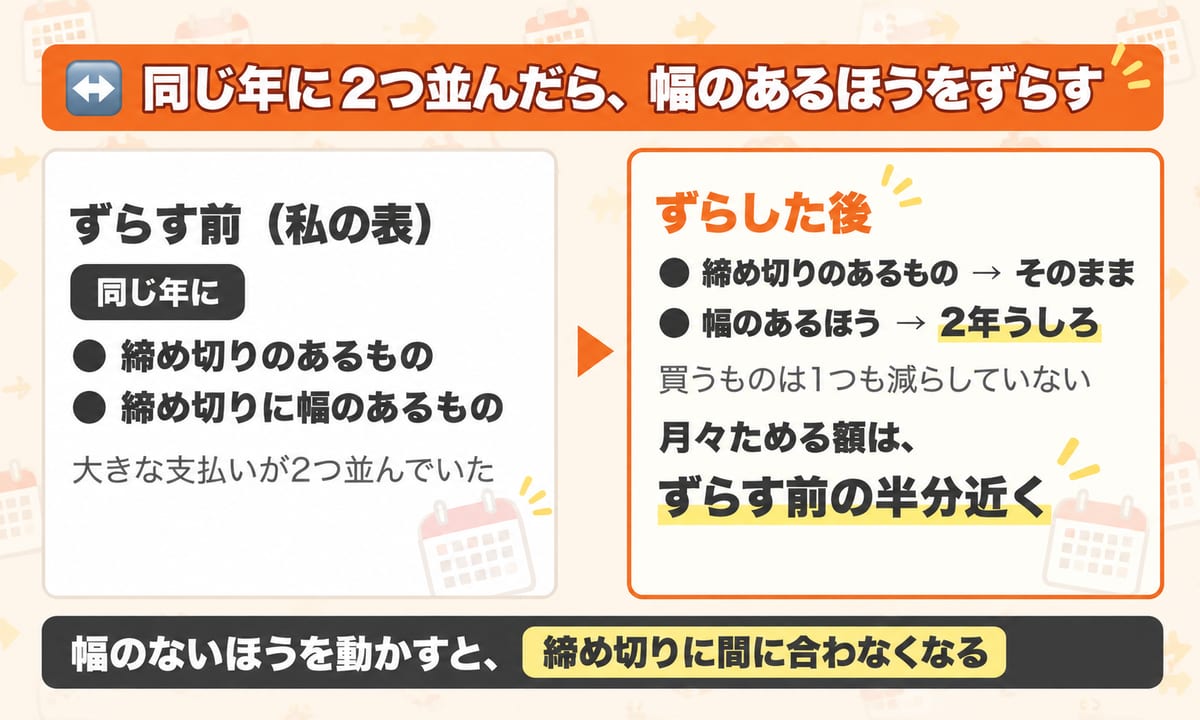
どちらも締め切りのあるもので、片方は締め切りが「何年から何年まで」と幅のあるものでした。
幅のあるほうを、2年うしろにずらすことにしました。
買うものは、1つも減らしていません。
それだけで、その年までに月々ためる額は、ずらす前の半分近くになりました。
年を分けるだけで、月々ためる額は変わります。
動かせるのは、締め切りに幅のあるほうです。
幅のないほうを動かすと、締め切りに間に合わなくなります。
予定どおりに進まなくても、かまいません。
日本FP協会の資料にも、5年後に家を買うつもりが前後にずれることはある、その時々に見直せばよい、と書いてあります。
この章では、並べて、重なりを1つ直せば、終わりです。
6. 遠慮せずに書く。足りないと分かったら、稼ぐ
表の作り方は、ここまでです。
ここからは、書き方の決まりと、作ってみて分かったことを書きます。
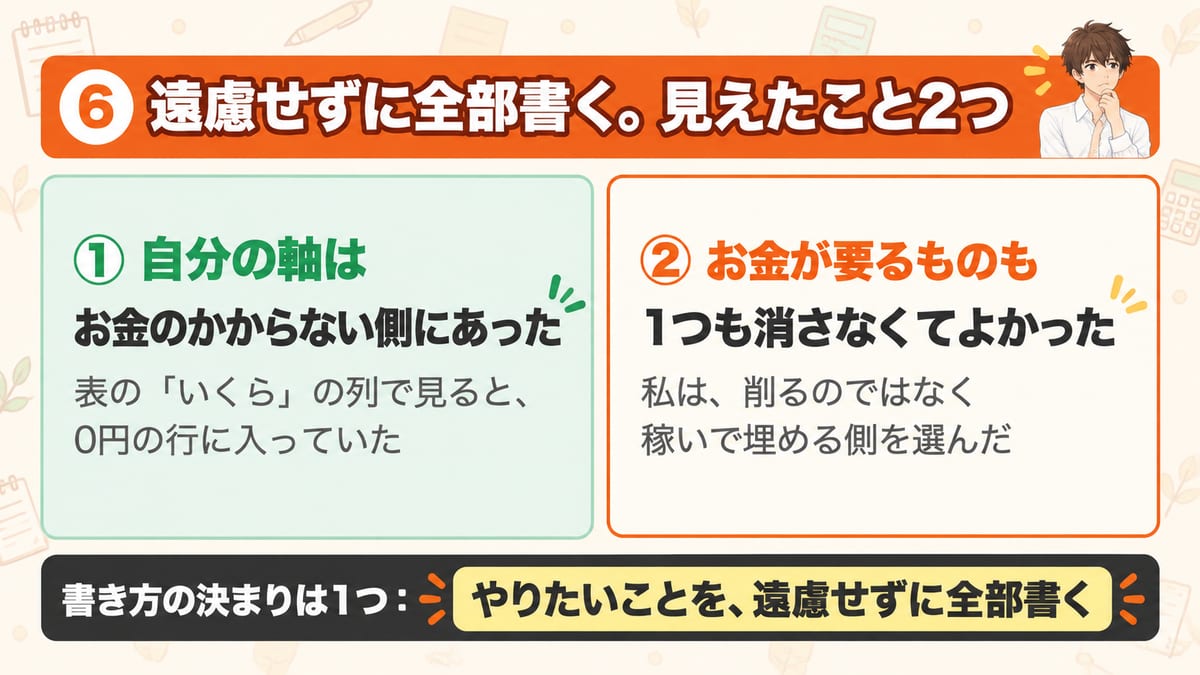
書き方の決まりは、1つです。
書いている途中で、「それは贅沢だ」と消したくなる項目も出てくるかもしれません。
でも、ここでは1つも消しません。
ここでは、全部書いて表にした後に、私に見えたことを2つ書きます。
1つ目は、自分の軸が、お金のかからない側にあったことです。
価値観マップで見つけた軸を表の「いくら」の列で見ると、0円の行に入っていました。
お金が要るのは、旅行や家電のような、軸とは別の行でした。
私の場合、大事にしていることは、稼いでからではなく、今日から手が届くものでした。
2つ目は、お金が要るものを、1つも消さなくてよかったことです。
表にすると、「いくら要るか」が、ぼんやりした不安から数字に変わります。
私は、足りない分を削るのではなく、稼いで埋める側を選びました。
このブログで給料を上げる話を書いているのも、この表に、いつ・いくらが書いてあるからです。
稼ぐ理由が数字で見えると、転職や副業の話は、他人の話ではなくなります。
いくら足りないかを年ごとに出すのは、次の記事で作るキャッシュフロー表の仕事です。
キャッシュフロー表は、年ごとのお金の出入りを並べた表のことを言います。
この記事の表では、「いくら」の列を足して、大きさが分かれば十分です。
ここまでで、ライフイベント表は1枚できました。
消さずに書いて、締め切りで分けて、年を分けただけです。
まとめ 今日やるのは、やりたいことを1つ書いて、かかるお金を付けること
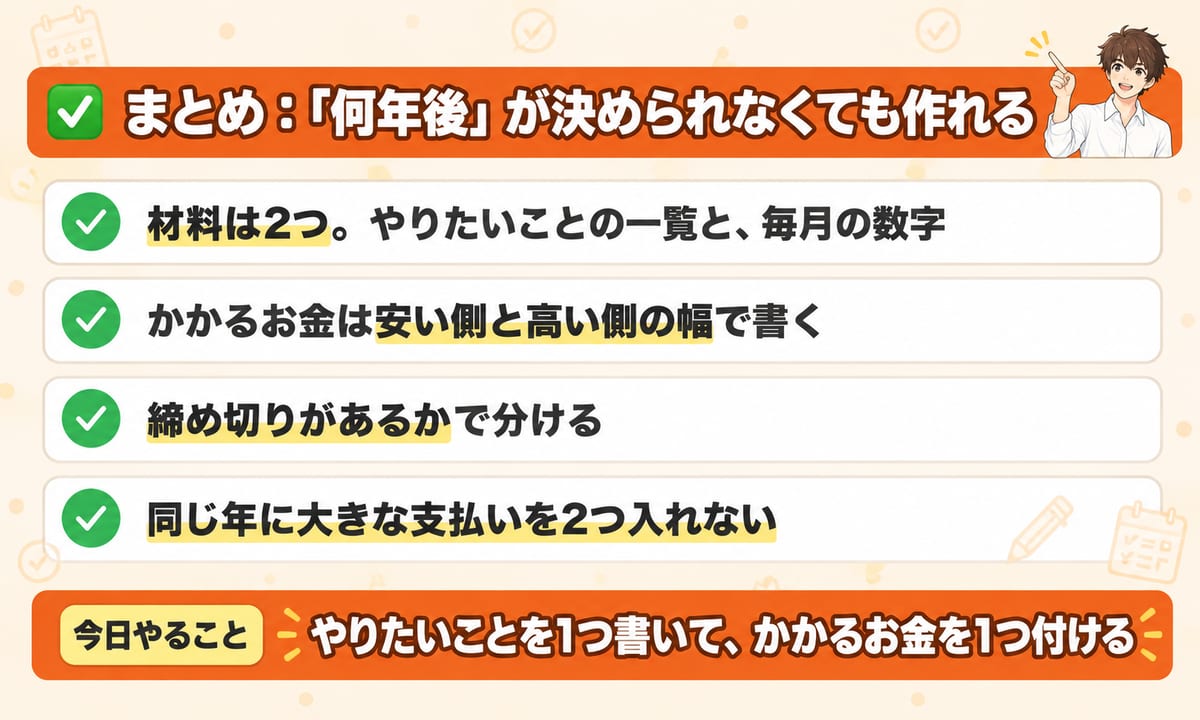
「何年後」が決められなくても、作れます。
この記事の要点は、5つです。
作って終わり、ではありません。
年がたてば、出来事は変わります。
日本FP協会の資料も、計画が変わるごとに見直せばよい、としています。
今日やるのは、1行です。
紙でも、スマホのメモでもかまいません。
いつ・いくらが見えると、稼ぐ理由も見えてきます。
年ごとにお金がいくら残るかは、次のキャッシュフロー表で確かめます。
参考にした主な出典
ライフイベント表の形と、作る時の考え方- 日本FP協会「くらしとお金のワークブック」Part1 「今後20年間の夢・目標・イベントを書き出そう」と記入シート「今後のライフイベントとかかる費用」
項目は年・家族の年齢・ライフイベント・かかるお金の4つで、今から20年先まで書く形。わからない所や未定の所は空欄のままでよいこと、予定はあくまで予定なのであまり考え過ぎないこと、5年後に家を買う計画が前後にずれることもあるので計画が変わるごとに見直せばよいこと。PDFを開いて確認、2026年10月27日
→ ワークブック Part1 のPDF
- 日本FP協会「主なライフイベントにかかる費用の目安」
就職・結婚・出産・教育・住宅・老後・介護などにかかるお金の目安と、緊急資金(生活費の3カ月分〜1年分)。目安の出どころは2021〜2023年の各調査。ページを開いて確認、2026年10月27日
→ 費用の目安のページ