お金のことで、よく聞くことばです。
でも、給料を上げる前に、先に見ておきたい数字があります。この記事は、家計簿がつづかない人、お金の不安がなんとなく消えない人に向けて書きました。
家計管理で知っておきたい3つの数字と、それが分かると何が変わるかを見ていきます。
材料は、国や調査の数字と、自分がいくら使っているか知らなかったころの私の体験です。
読みおわるころには、次の3つが分かります。
給料を上げる前に、毎月いくら使っているか言えますか
給料日の少し前、残高を見て「あと何日もつかな」と思ったことはありませんか。
私はずっと、そう思っていました。
でも、その前に、1つだけ聞かせてください。
自分が毎月いくら使っているか、言えますか?
給料が上がれば楽になると思っていたのに、毎月いくら使っているかさえ知らなかったんです。
給料が上がっても、その分コンビニに行く回数がふえる。
いつの間にかサブスク(=毎月お金を払うサービス)が1つふえていて、「あれ、残ってない」となっていました。
せっかく給料が上がっても、お金が残らなければ意味がありません。
だから、給料を上げたいなら、まず自分の収入と支出を知る。
これが最初の一歩です。
「家計管理はやらなきゃと思っているけど、めんどくさい」「やってはいるけど、うまくいっていない」。
そういう人も多いと思います。
私もそうでした。
でも、自分の数字を出してみて分かったのは、知らなきゃいけない数字は3つだけだった、ということでした。
この記事では、その3つの数字と、それが分かると給料の上げ方がどう変わるかを、順番に書いていきます。
ただ、3つの数字に入る前に、1つだけ。
「家計簿をつけること」と「家計を管理すること」のちがいから始めます。
1. 「家計簿をつけること」と「家計を管理すること」は違う
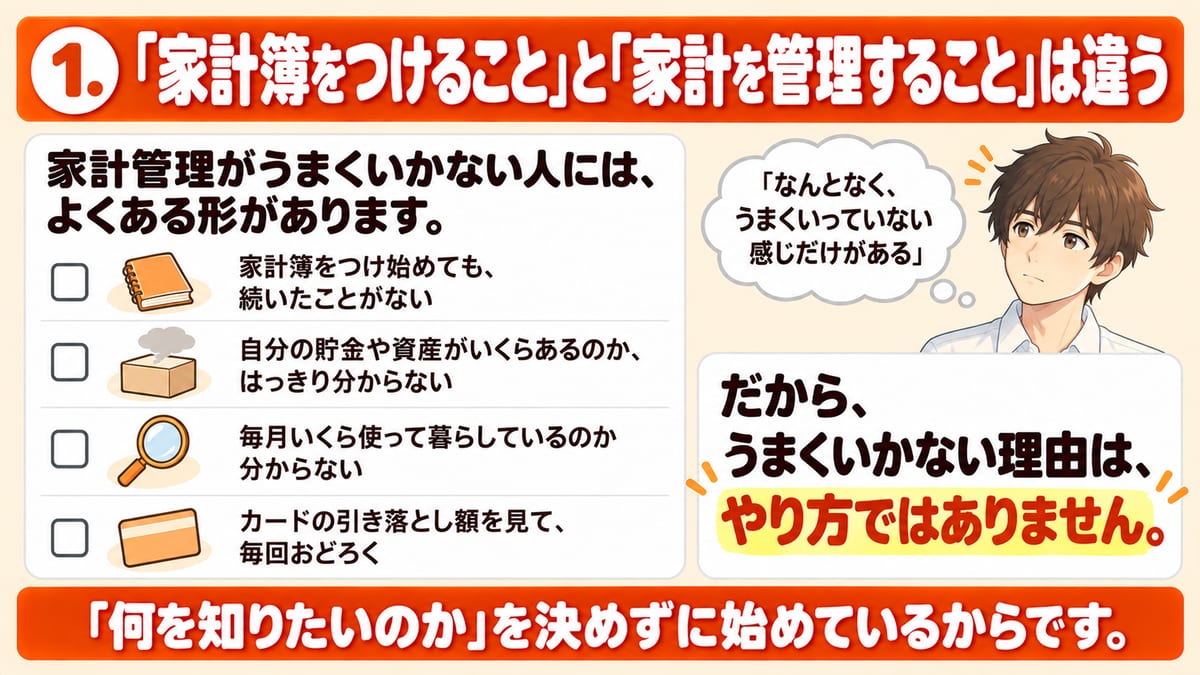
家計管理がうまくいかない人には、よくある形があります。
「なんとなく、うまくいっていない感じだけがある」。
私もここにいました。
実は、「家計簿をつけること」と「家計を管理すること」は違います。
毎日レシートを入力して、食費3万円、交際費2万円、通信費8,000円と記録する。
その数字を見て「ふーん、そうなんだ」で終わっていたら、何も変わりません。
私も、とりあえずつけていた時期がありました。
数字は確認しても、何かを決めるわけではなく、翌月の行動も変わらない。
それでは、つけていないのと同じでした。
たとえば、文化祭でクラスのみんながクレープ屋さんを開くとします。
クレープが100個売れて、売上が3万円。
ところが、材料費や容器代で2万円かかっていたら、利益は1万円です。
ここで「3万円売れた、やった!」で終わるのではありません。
数字を使って、次の行動を決める。
会社ではこれを「管理会計」(=これからどう動くかを決めるための帳簿)と呼びます。
家計管理も、まったく同じです。
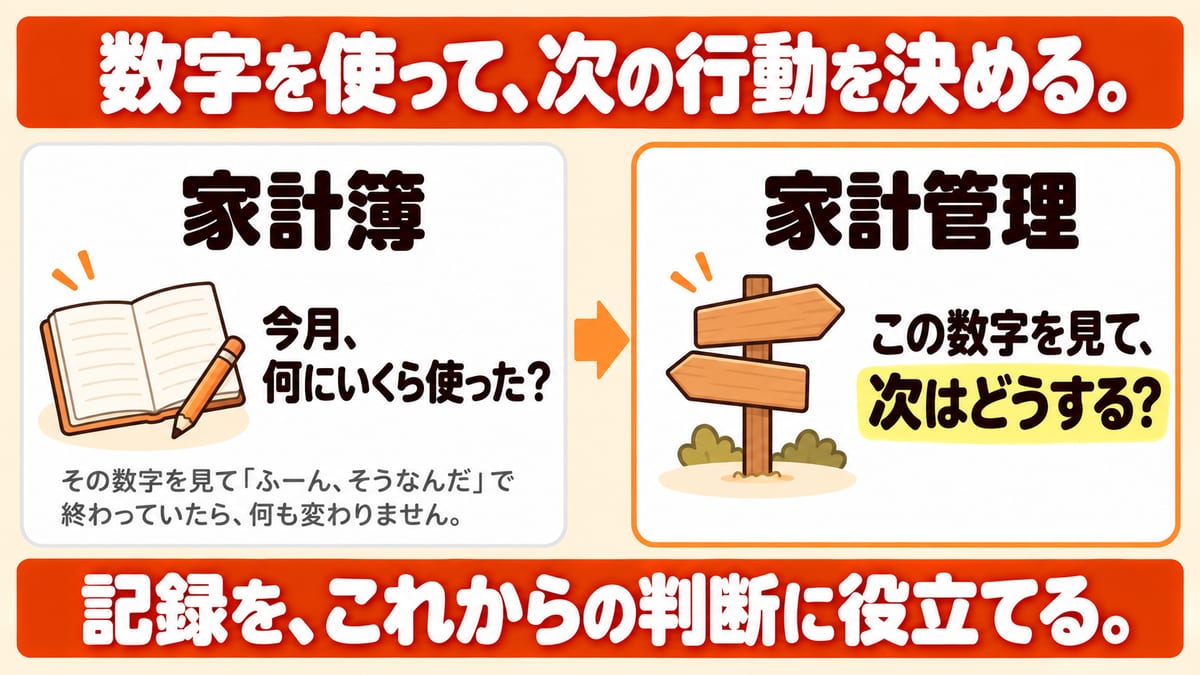
記録を、これからの判断に役立てる。
これが家計管理です。
だから、うまくいかない理由は、やり方ではありません。
「何を知りたいのか」を決めずに始めているからです。
たとえば、毎月の食費が5万円だったとします。
それが高いのか安いのかは、家族の人数や収入、暮らし方で変わります。
食事を大切にしていて、無理なく貯金もできているなら、減らす必要はありません。
つまり、大切なのは「食費はいくらが正解か」ではありません。
自分が実現したい暮らしのために、今のお金の使い方でいいのかを考えることです。
私の友人に、家計簿で自分の使いすぎを数字で確認できた人がいます。
その人は、家計簿の見方がこう変わったと言っていました。
世の中にあるのは、「家計簿の選び方」「レシートの整理の仕方」のような、やり方の話ばかりです。
ダイエットで言えば、痩せたい人が「体重計はどのメーカーがいいかな」と、記録の方法ばかり考えている。
本当の目的が「半年後の健康診断までに5kg減らしたい」なら、どうするか。
今の体重と生活習慣を見て、必要な行動を考えるはずです。
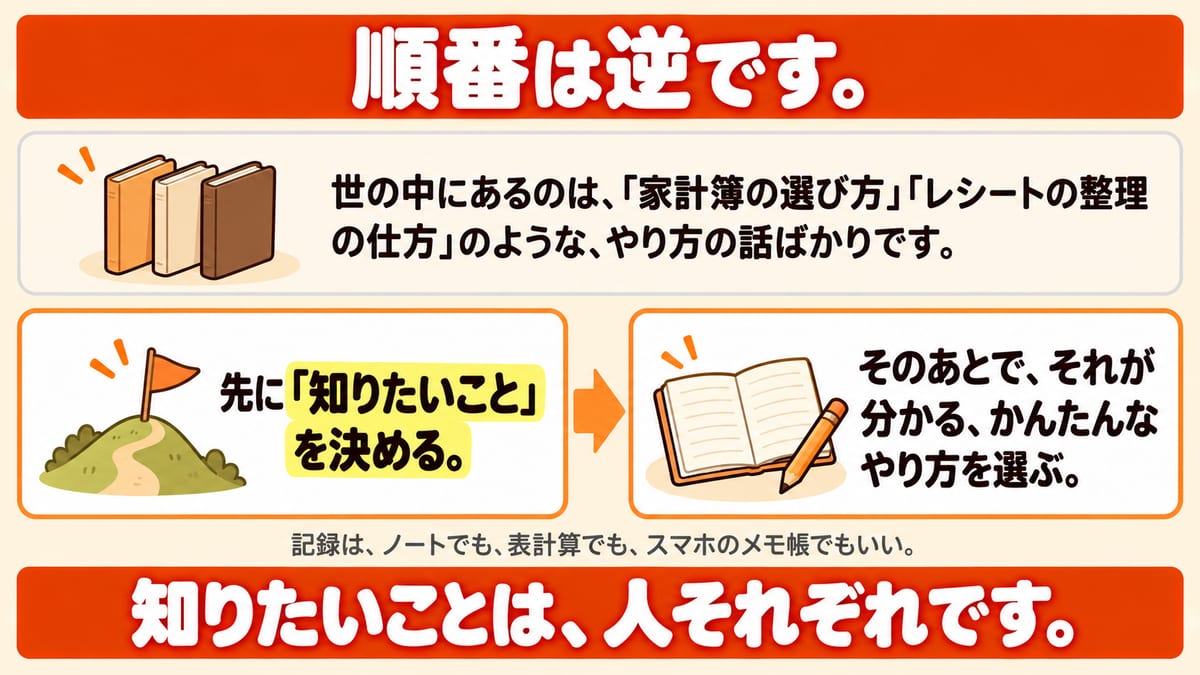
順番は逆です。
先に「知りたいこと」を決める。
そのあとで、それが分かる、かんたんなやり方を選ぶ。
記録は、ノートでも、表計算でも、スマホのメモ帳でもいい。
知りたいことは、人それぞれです。
毎月いくらで生活しているのかも知らないまま、老後の不安だけが消えないのは、しんどいですよね。
私の場合は、ライフプラン(=これからの暮らしの計画)を考えるようになって、家計簿の役割が変わりました。
「今の暮らしと、将来の暮らしを考えるための道具」になったんです。
今の数字を見て、「このぐらいは稼ぎたい」が分かるようになった。
給料を上げる前に、いくら必要なのか、これから自分がどうするかを決める。
2. 最低限の生活費:いくらあれば暮らせるか
ここからが本題。
知るべき数字は、次の3つです。
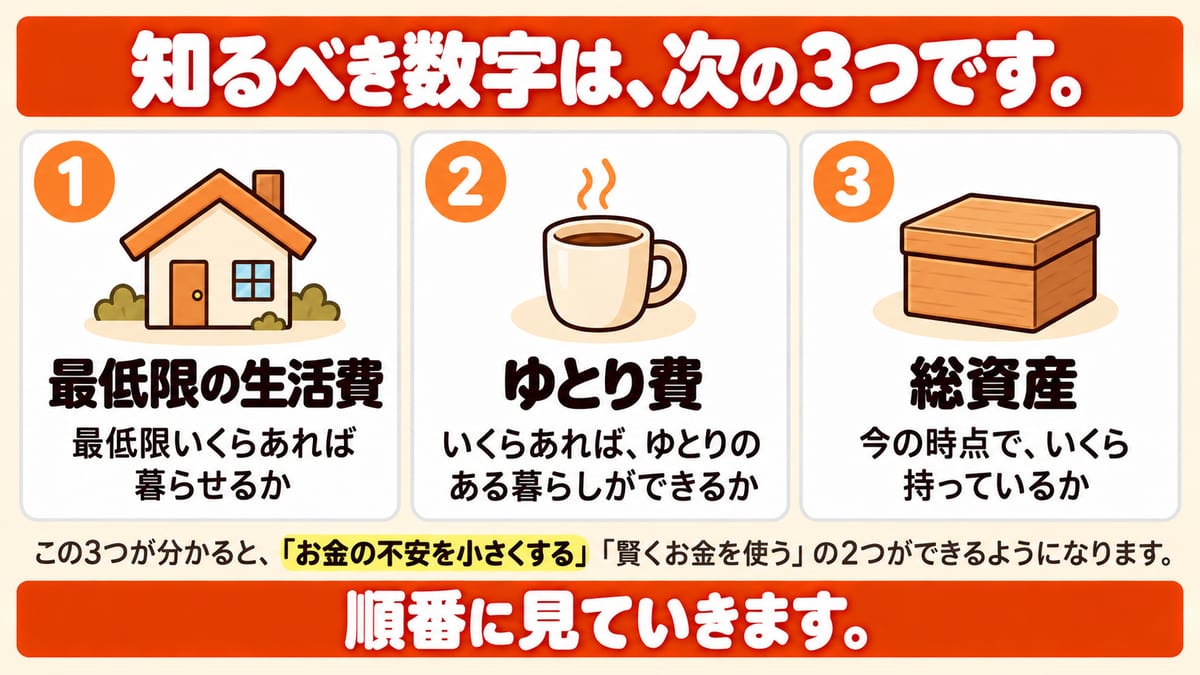
- 最低限いくらあれば暮らせるか(最低限の生活費)
- いくらあれば、ゆとりのある暮らしができるか(ゆとり費)
- 今の時点で、いくら持っているか(総資産)
この3つが分かると、「お金の不安を小さくする」「賢くお金を使う」の2つができるようになります。
順番に見ていきます。
1つ目は、最低限の生活費。
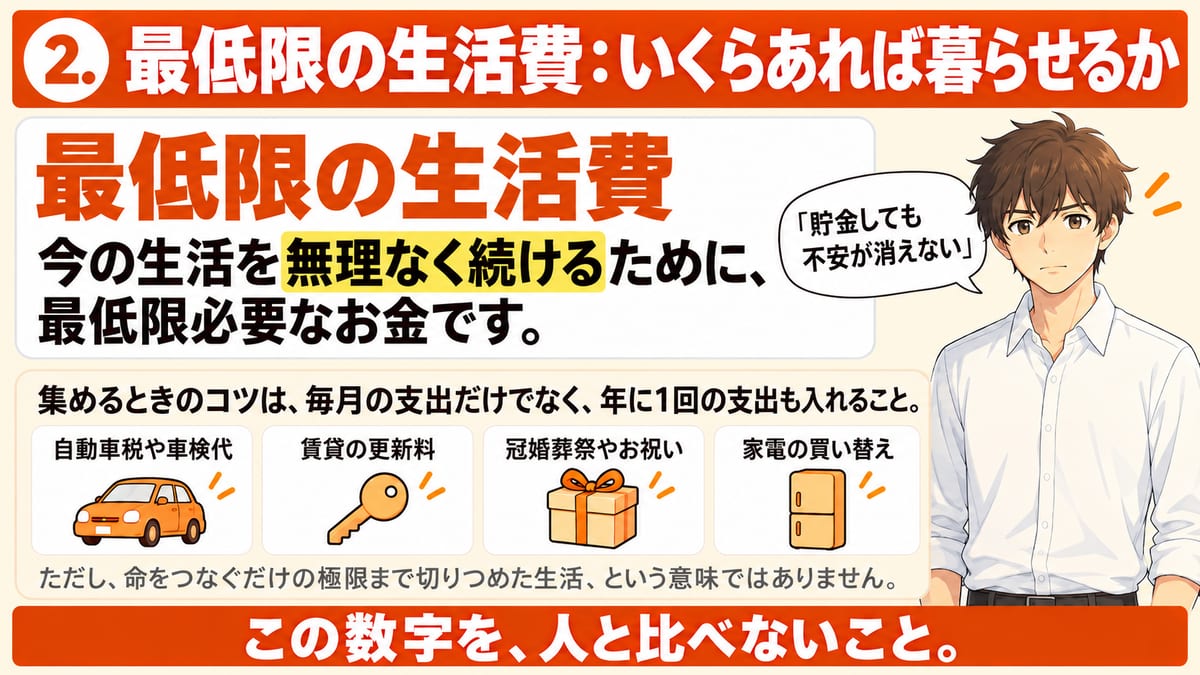
今の生活を無理なく続けるために、最低限必要なお金です。
こういうとき、足りないのは貯金ではなく、この数字かもしれません。
たとえば、次のような人がいたとします。
この人が仕事をやめて、しばらく収入がなくなったとしたら?
飲み会は、しばらくひかえられるかもしれません。
ゲームへの課金も、いっときはなくせるかもしれません。
でも、家賃や最低限の食費、水道光熱費は、はらわないと生活できませんよね。
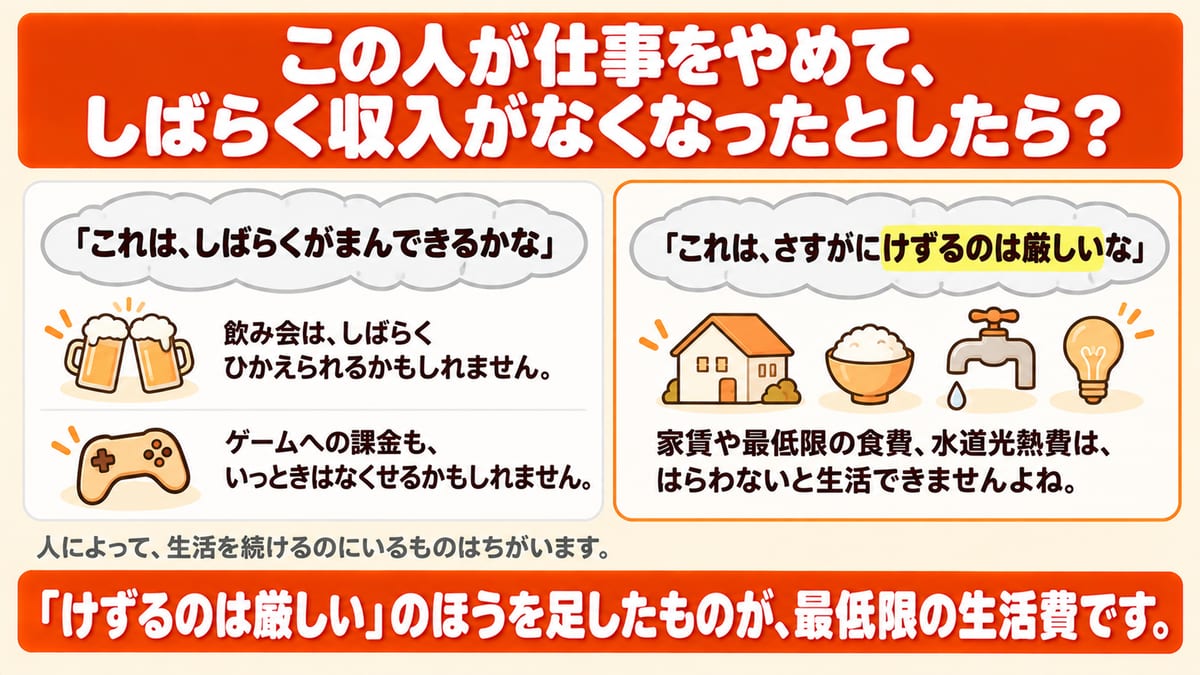
このように支出を1つずつ見て、「これは、しばらくがまんできるかな」「これは、さすがにけずるのは厳しいな」と分けていきます。
「けずるのは厳しい」のほうを足したものが、最低限の生活費です。
ただし、命をつなぐだけの極限まで切りつめた生活、という意味ではありません。
仕事に車が必要な人なら、車の維持費もけずれない支出です。
肌の治療で定期的に病院に通っている人なら、その医療費もけずれません。
人によって、生活を続けるのにいるものはちがいます。
集めるときのコツは、毎月の支出だけでなく、年に1回の支出も入れること。
自動車税や車検代、賃貸の更新料、冠婚葬祭やお祝い、家電の買い替え。
毎年か数年ごとに払うと分かっているお金なのに、月の家計簿だけを見ていると「急に必要になった」に見えます。
車検と自動車税が重なって、1か月に10万円以上出ていくこともあります。
月ごとにぶれる出費は、年間で足してから12で割る。
そうすると、毎月の本当の最低限が見えてきます。
この数字が分かると、「貯金で何か月生活できるか」が分かります。
貯金が何万円あるか、だけでは分かりません。
貯金300万円がある2人で比べてみます。
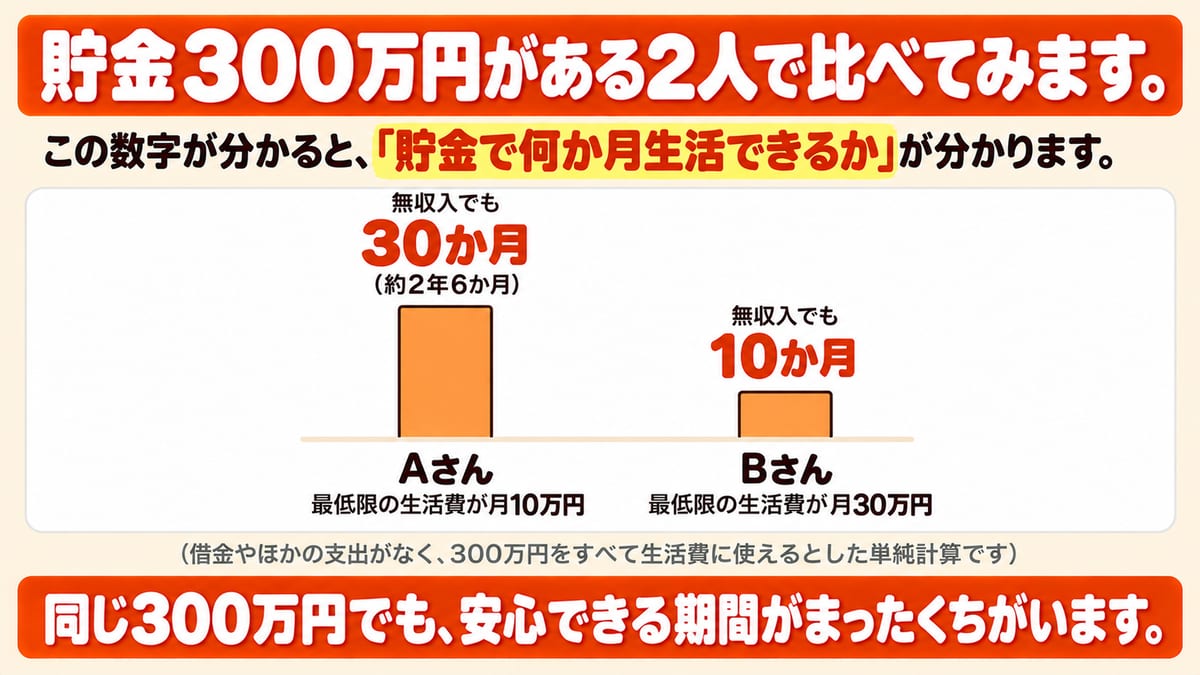
(借金やほかの支出がなく、300万円をすべて生活費に使えるとした単純計算です)
同じ300万円でも、安心できる期間がまったくちがいます。
これは、転職や独立を考えるときにも役立ちます。
「今すぐ仕事をやめたら、生活できなくなるかもしれない」と思うと、なかなか動けません。
でも、最低限の生活費が月15万円で、すぐに使える貯金が180万円なら、単純計算で12か月分あります。
もちろん、仕事をやめたあとの税金や健康保険料など、いる支払いも計算に入れなければいけません。
それでも、「なんとなくお金がなくなるのがこわい」から、「いくら必要か」を考えられる形に変わります。
不安がゼロにならなくても、不安の正体が分かるだけで、次の行動を考えやすくなります。
私も最初は、「貯金は多ければ多いほど安心」と考えていました。
でも、これは考えるとキリがありません。
100万円で安心なのか、300万円必要なのか、500万円あればじゅうぶんなのか。
私の不安がなくなったのは、貯金がふえたからではありません。
「資産をいくらまで増やすか」ではなく、「今の資産で何年生活できるか」を基準にできるようになりました。
最後に1つ。
この数字を、人と比べないこと。
比べるなら、自分の手取りと比べます。
| 手取り400万円の人 | 手取り250万円の人 | |
|---|---|---|
| 手取り年収 | 400万円 | 250万円 |
| 年間の最低限の生活費 | 180万円 | 180万円 |
| 手取りに占める割合 | 45% | 72% |
| 残るお金 | 220万円 | 70万円 |
最低限の生活費は、2人とも同じ180万円。
でも、手取り400万円の人は払っても220万円残り、250万円の人は70万円しか残りません。
しかも、ここから旅行や趣味、将来のための貯金を出す必要があります。
だから、「あの人は年150万円で暮らしているのに、自分は180万円も使っている。ダメだなあ」と考える必要はありません。
家族構成や住んでいる地域、仕事、健康状態で、必要な支出はちがいます。
他人の家計は参考になっても、自分の正解とは限りません。
大事なのは、自分の手取りや貯金に対して、最低限の生活費がどれくらいあるか、です。
3. ゆとり費:いくらあれば、楽しく暮らせるか
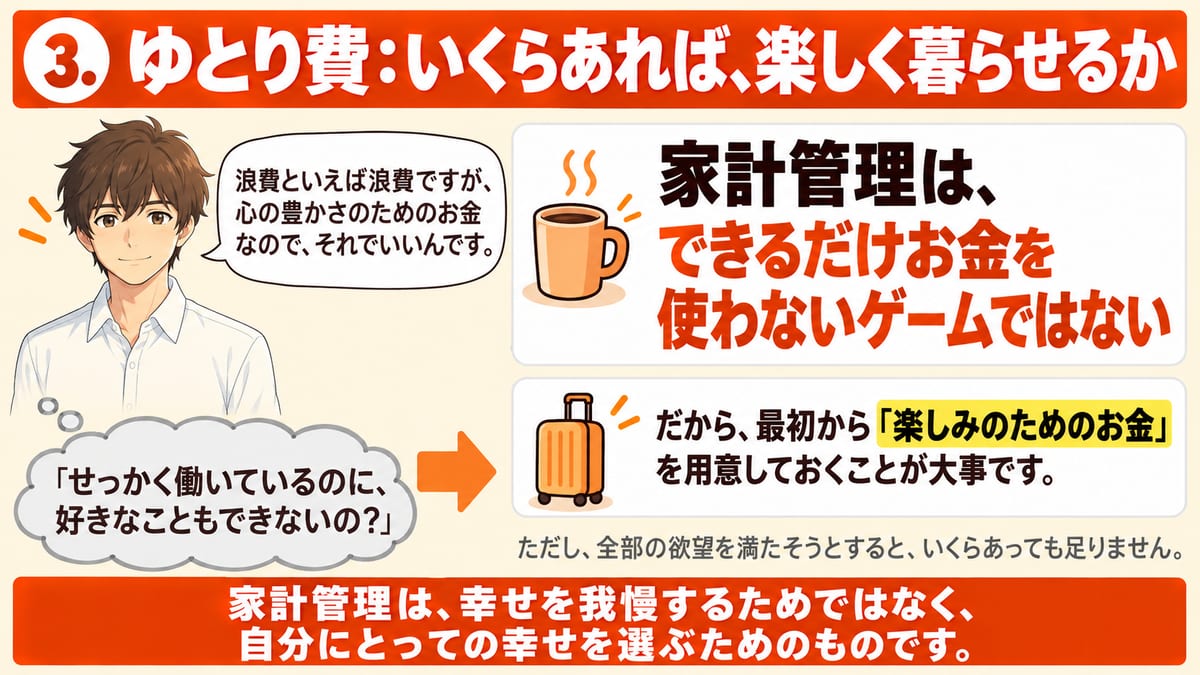
2つ目は、ゆとり費。
最低限の生活費の上に、「これだけ足せば、ストレスなく暮らせる」というお金です。
節約を頑張っている人ほど、こう思うことはありませんか。
伝えたいのは、家計管理は、できるだけお金を使わないゲームではない、という点です。
自分が満足できる生活には、いくら必要なのか。
それをはっきりさせるために、この数字を考えます。
たとえば、お腹を満たすだけなら、毎日ご飯と納豆だけでも生きていけます。
でも、焼肉も食べたいし、友達とラーメン屋にも行きたい。
誕生日くらい、ちょっといいお店にも行きたい。
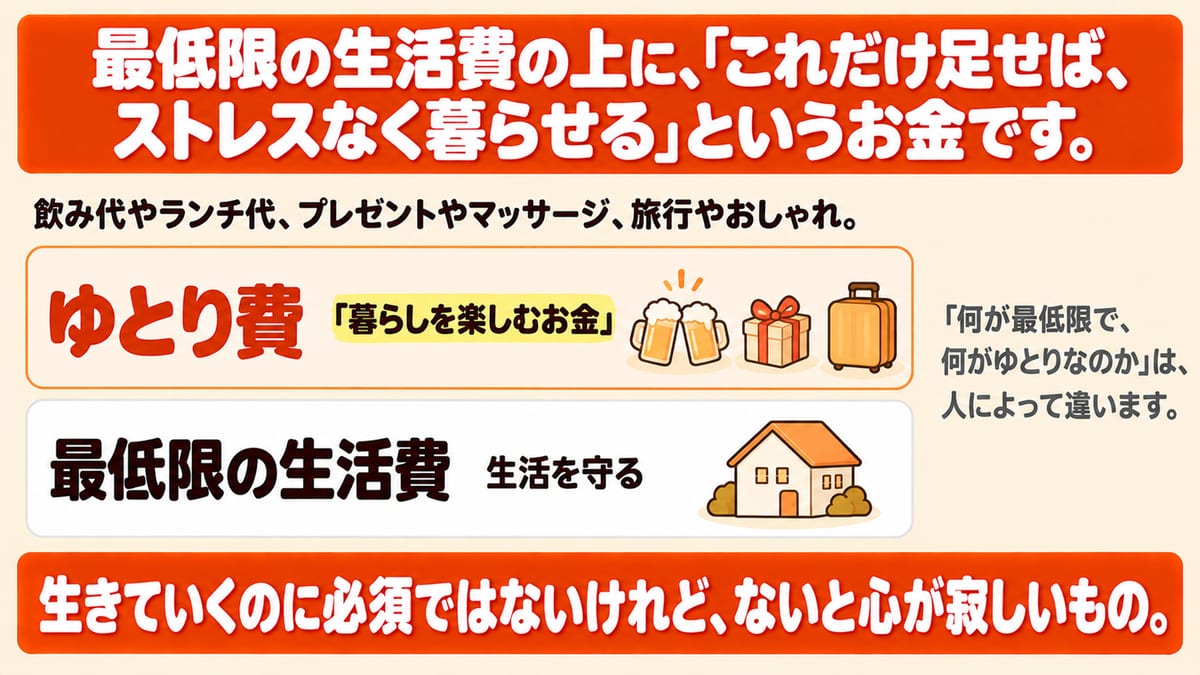
そのための「暮らしを楽しむお金」が、ゆとり費です。
飲み代やランチ代、プレゼントやマッサージ、旅行やおしゃれ。
生きていくのに必須ではないけれど、ないと心が寂しいもの。
もちろん、これは一例です。
趣味のスポーツが生活の大切な支えになっている人もいます。
「何が最低限で、何がゆとりなのか」は、人によって違います。
最低限の生活費よりも、人によって差がつく数字です。
私も、家計管理を始めたころは、節約をしていました。
毎日のちょっとした楽しみを削って、最初の1〜2か月は支出が減ってうれしかった。
でも、次第に生活が窮屈になっていきました。
何のために毎日我慢しているのか、分からなくなったんです。
最低限だけの暮らしは、生きてはいけるけれど、イライラします。
だから、最初から「楽しみのためのお金」を用意しておくことが大事です。
「何のために」がないまま削り続けると、人生がつまらなくなります。
ゆとり費を決めてから、お金の使い方が変わった、と話す友人もいます。
楽しむためのお金の価値は、金額の大きさだけでは測れません。
たった500円のカフェラテが、大切な楽しみかもしれない。
お金を使ったときに、必要以上に罪悪感を感じている人は、意外と多いと思います。
家計管理の目的は、お金を使わない自分になることではありません。
ただし、全部の欲望を満たそうとすると、いくらあっても足りません。
「いい家に住みたい、飲みにも行きたい、服もいろいろ欲しい」。
全部は無理です。
だから、自分にとって現実的なゆとりはどんな暮らしか、それにいくら必要かを、数字にする。
「なんとなく月5万円くらい」ではなく、「なぜその額か」を言えるようにします。
たとえば、普段の外食にも満足はあるけれど、自分は旅行のほうが優先順位が高い。
ホテルの清潔さには妥協したくない。
人によって違いますが、何かはあるはずです。
今しかできない経験もあります。
「あのお金を全部貯金していたら、もっと貯まっていたのに」と最初は思うかもしれません。
でも、若い頃だからこそ行けた場所、体力があったからこそ楽しめた旅行。
子どもが小さいときにしかできなかった経験は、あとからお金では買えません。
だから、自分にとって大切な支出を、一度整理してみてほしいです。
この整理そのものが、自分の暮らし方を考える機会になります。
家族がいる人は、話し合うきっかけにもなります。
自分が大切にしたいものに、納得してお金を使えること。
これが、家計管理で目指したいことの1つです。
家計管理は、幸せを我慢するためではなく、自分にとっての幸せを選ぶためのものです。
4. 総資産:今、いくら持っているか
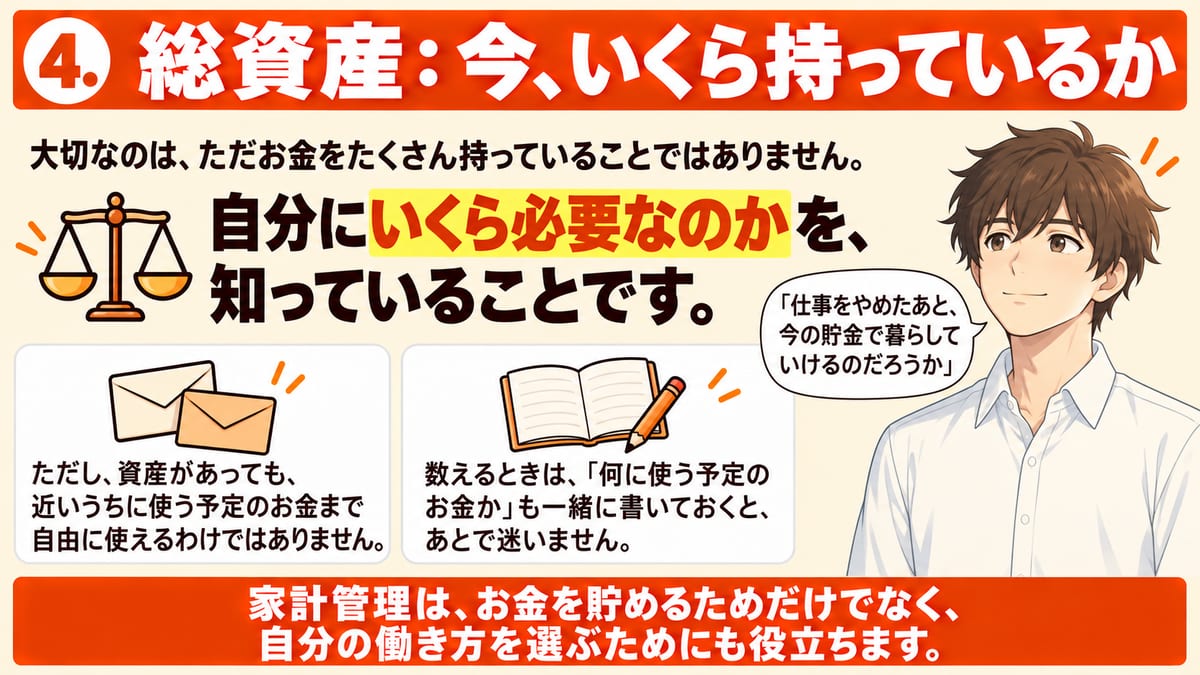
3つ目は、総資産。
今の時点で、自分が全部でいくら持っているか、です。
この数字は、1つ目の「最低限の生活費」と2つ目の「ゆとり費」と組み合わせると、家計管理の意味が一気に分かりやすくなります。
「お金がいくらあるか」よりも、「そのお金で、自分はどれくらい暮らしていけるのか」が大切だからです。
こういう不安は、貯金があっても消えるとは限りません。
一方で、貯金が200万円でも、最低限の生活費が月10万円なら、収入がなくても、単純計算で約20か月分です(税金や保険料、治療費などは別に考えます)。
そう分かっていれば、少なくとも今の状態をふまえて、対策を考えられます。
数字が分かれば不安がすべて消える、というわけではありません。
でも、「なんとなくこわい」から、「今の貯金で何か月暮らせるか。どんな備えが必要か」を考えられる形に変わります。
そのためには、「毎月いくら使うか」と「今いくら持っているか」の両方を知る必要があります。
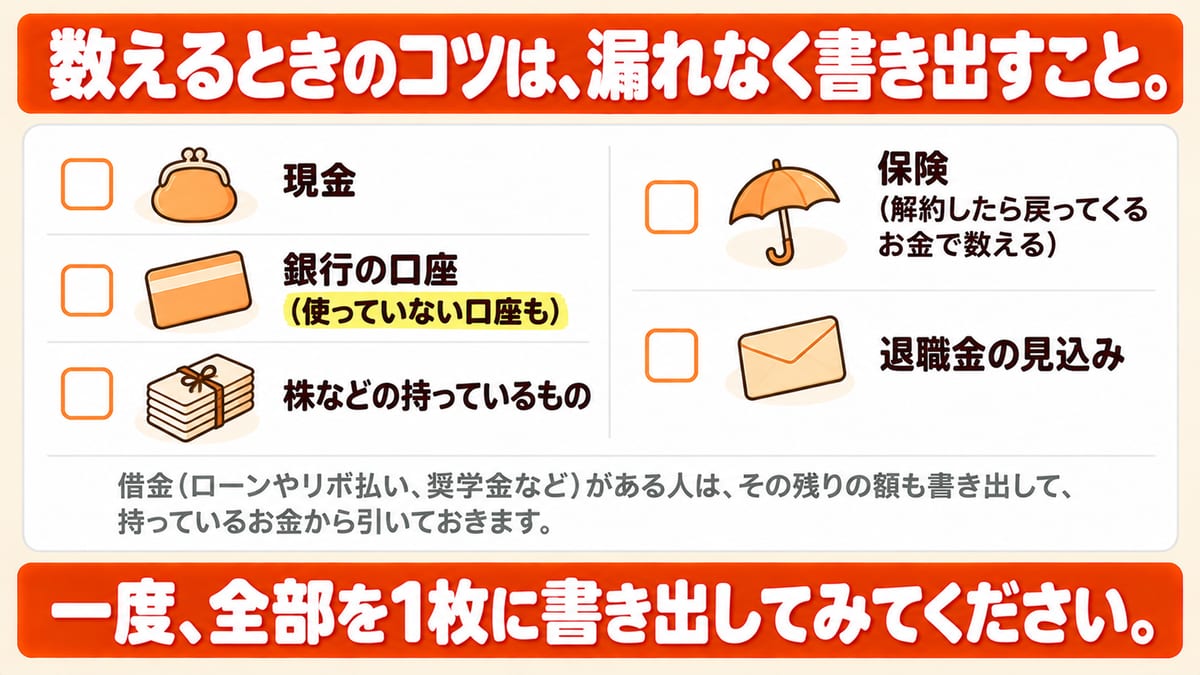
数えるときのコツは、漏れなく書き出すこと。
一度、全部を1枚に書き出してみてください。
借金(ローンやリボ払い、奨学金など)がある人は、その残りの額も書き出して、持っているお金から引いておきます。
ただし、資産があっても、近いうちに使う予定のお金まで自由に使えるわけではありません。
大学の学費として使う予定の200万円と、もしものときに生活を守るための200万円では、役割がちがいます。
数えるときは、「何に使う予定のお金か」も一緒に書いておくと、あとで迷いません。
では、お金をたくさん持っていれば、不安は消えるのでしょうか。
金融経済教育推進機構(J-FLEC=国の法律でできた、お金の教育をする団体)が、2025年に2人以上の世帯を調べています。
金融資産が3,000万円以上ある世帯でも、約半分(51.4%)が老後の生活を「心配である」と答えました。
金融資産がない世帯では88.6%。
差はありますが、3,000万円以上の世帯でも、約半分は「心配である」と答えています。
つまり、お金をたくさん持っていれば不安が消える、とは言えないんです。
人の貯金の額よりも、まず自分の生活費と資産を比べる。
大切なのは、ただお金をたくさん持っていることではありません。
自分にいくら必要なのかを、知っていることです。
必要な額がはっきりすると、お金への不安が減りやすく、次の判断もしやすくなります。
この数字は、働き方を選ぶときにも役立ちます。
そう思ったら、貯金額と毎月の支出を並べてみてください。
「次の仕事が決まるまで、これくらいのお金が必要なのか」「この支出を見直せば、何とか暮らしていけるかもしれない」が見えてきます。
家計管理は、お金を貯めるためだけでなく、自分の働き方を選ぶためにも役立ちます。
ここまでの3つを、まとめておきましょう。
5. やり方は、かんたんに確認できる仕組みを作る
3つの数字を知るためのやり方は、何でもいいです。
条件は1つだけ。
「最低限の生活費・ゆとり費・総資産の3つが、かんたんに確認できること」。
大事なのは、頑張って記録することではありません。
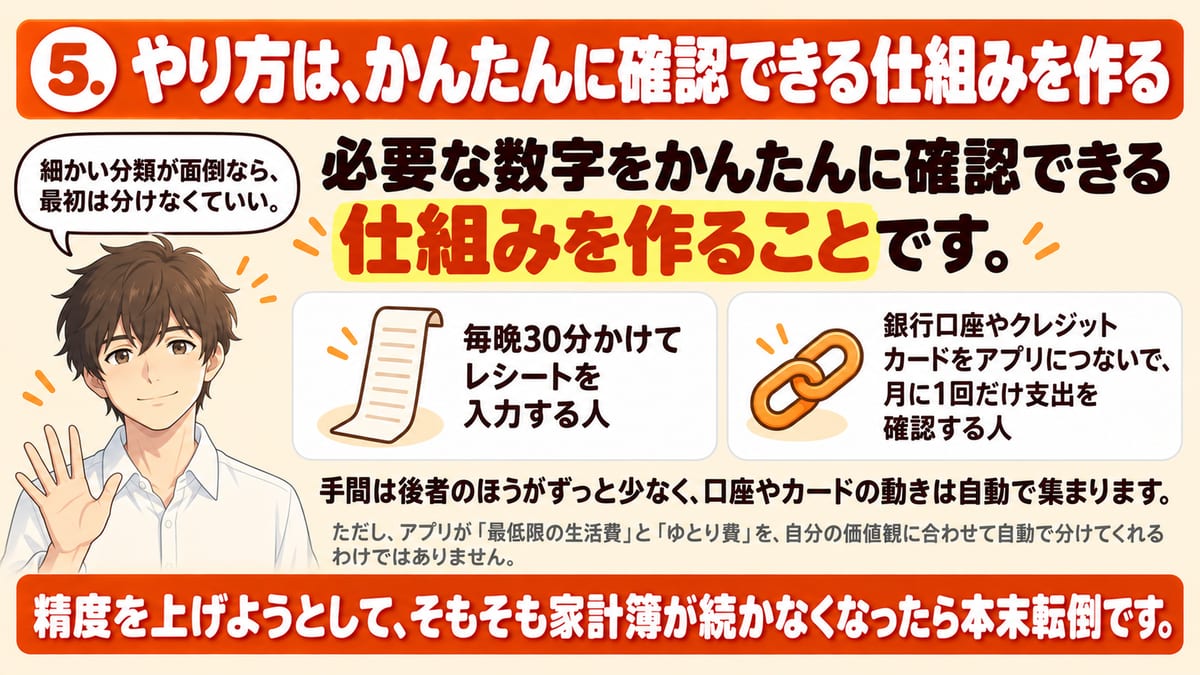
必要な数字をかんたんに確認できる仕組みを作ることです。
たとえば、毎晩30分かけてレシートを入力する人がいます。
一方で、銀行口座やクレジットカードをアプリにつないで、月に1回だけ支出を確認する人もいる。
手間は後者のほうがずっと少なく、口座やカードの動きは自動で集まります。
私はマネーフォワードMEという家計簿アプリを使っています。
ほかにもZaim(ザイム)など、同じようなアプリはいくつもある。
自分が続けられるものなら、どれでもかまいません。
カードをつないでおくと、何が変わるか。
月末にクレジットカードの請求が7万円届いたとき、こうなっていた人がいるとします。
アプリにつなぐと、この7万円の中身まで分かるようになります。
| 10月のカード利用額(架空の例) | 70,000円 |
|---|---|
| 食費・外食 | 28,000円 |
| 日用品 | 12,000円 |
| 趣味・娯楽 | 15,000円 |
| 通信・サブスク | 8,000円 |
| その他 | 7,000円 |
ただし、アプリが「最低限の生活費」と「ゆとり費」を、自分の価値観に合わせて自動で分けてくれるわけではありません。
「外食は、ゆとり」「通信費は、最低限」のような分け方のルールは、自分で決めます。
実際、お金をまったく管理していない人も、少なくありません。
クロス・マーケティングが2026年9月に行った調査(20〜69歳の1,100人)を見てみましょう。
20〜30代の3割前後が「まったくお金を管理していない」と答えています。
やり方で多いのは、通帳や入出金明細(42.2%)。
次いで、カードの利用明細、給与明細、レシートです。
3割の人が管理をしていない理由は、調査には出ていません。
家計簿アプリを使えば、その負担は減らせます。
細かい分類が面倒なら、最初は分けなくていい。
目的が「月にいくら使っているか知りたい」だけなら、買ったものを1つひとつ正確に分類する必要はありません。
精度を上げようとして、そもそも家計簿が続かなくなったら本末転倒です。
最初から100点の家計簿を作ろうとしなくていい。
まずは「月に何万円使っているか」が分かれば、じゅうぶんな前進です。
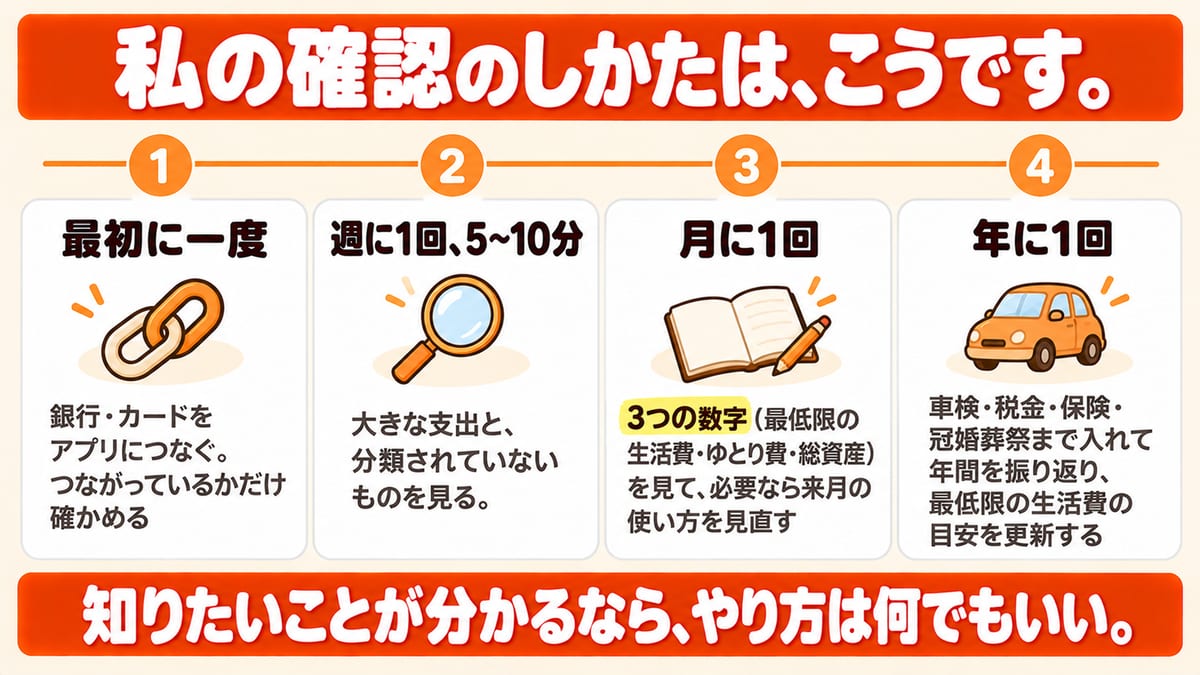
私の確認のしかたは、こうです。
- 最初に一度=銀行・カードをアプリにつなぐ。つながっているかだけ確かめる
- 週に1回、5〜10分=大きな支出と、分類されていないものを見る。細かい分類は必要な所だけ直す
- 月に1回=3つの数字(最低限の生活費・ゆとり費・総資産)を見て、必要なら来月の使い方を見直す
- 年に1回=車検・税金・保険・冠婚葬祭まで入れて年間を振り返り、最低限の生活費の目安を更新する
知りたいことが分かるなら、やり方は何でもいい。
でも、めんどくさくて続かないやり方は、ちがいます。
6. 最低限の生活費を下げると、選べる仕事が増える
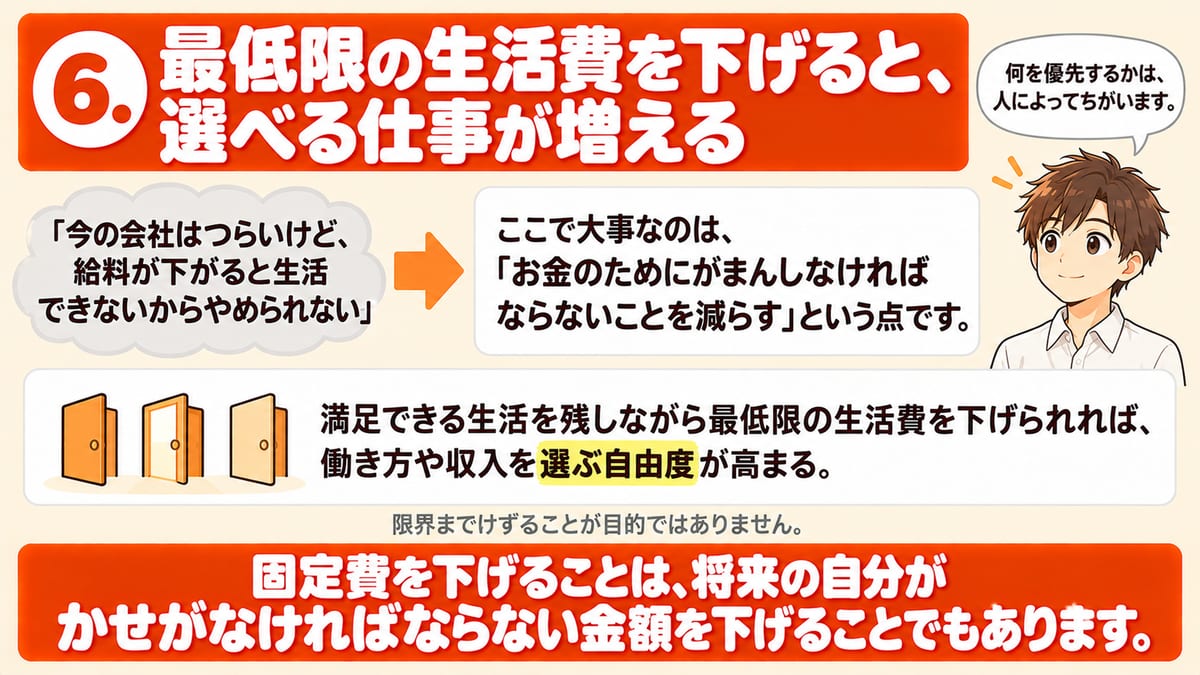
3つの数字が分かったら、つかんだだけで終わらせずに、次の一歩に進みます。
1つ目は、最低限の生活費を下げることです。
「生活費を下げる」と聞くと、節約して貯金をふやす話に聞こえるかもしれません。
でも、ここで大事なのは、「お金のためにがまんしなければならないことを減らす」という点です。
こういう人にとって、最低限の生活費を下げることは、月1万円や2万円を節約する以上の意味があります。
同じ手取り年収400万円の会社員、CさんとDさんで比べてみます。
| Cさん | Dさん | |
|---|---|---|
| 手取り年収 | 400万円 | 400万円 |
| 年間の最低限の生活費 | 350万円 | 180万円 |
| 手取りに占める割合 | 87.5% | 45% |
| 残るお金 | 50万円 | 220万円 |
(架空の例。残るお金はゆとり費や貯金に回せる金額で、すべてが貯金になるわけではありません)
Cさんは、最低限の生活をするだけで年間350万円が必要です。
もし転職して手取りが300万円になると、それだけでは生活費を払えなくなります。
一方、Dさんは年間180万円あれば最低限暮らせるので、手取り300万円でも年間120万円の余裕があります。
つまり、同じ転職先が見つかっても、2人が選べる道はちがうわけです。
ここで大事なのは、DさんがCさんよりえらいという話ではありません。
家族構成や健康状態などによって、減らせないお金はちがいます。
それでも、満足できる生活を残しながら最低限の生活費を下げられれば、働き方や収入を選ぶ自由度が高まる。
この考え方は、とても大切です。
私の友人にも、家賃を月3万円下げて、フリーランス(=会社に入らず自分で仕事を受ける働き方)に挑戦した人がいます。
広い部屋に住みたい気持ちがなかったわけではありません。
それ以上に優先したかったのが、自分の時間をふやすことでした。
生活費が下がると、こういう考え方ができるようになります。
もう1人。
仕事じたいはきらいではなかったけれど、責任が重く、残業が月30〜40時間。
転職すると年収が100万円くらい下がる、という人がいました。
その人は、家賃や食費を見なおしたうえで、残業が月4〜5時間の会社に移りました。
残業が減ったことで、自炊をしたり、副業に取り組んだりする時間もふえたそうです。
これに正解はありません。
何を優先するかは、人によってちがいます。
私の場合は、スマホを格安SIM(=大手より安い料金の通信会社)に変えて、月額1,400円くらいにしました。
「今までと同じように使えるのに、料金だけ安くなる」というのは、使ってみると実感します。
自動車保険も、毎年、価格.com(かかくドットコム)の比較ページで見くらべて、安いところに切り替えるのが習慣です。
毎月の固定費を下げられると、長い目で見るとこれだけのちがいになります。
| 毎月の削減額 | 1年間 | 5年間 |
|---|---|---|
| 3,000円 | 3.6万円 | 18万円 |
| 5,000円 | 6万円 | 30万円 |
| 10,000円 | 12万円 | 60万円 |
| 20,000円 | 24万円 | 120万円 |
| 30,000円 | 36万円 | 180万円 |
(削減額が変わらず、すべて残せたとした単純計算。物価の変化は考えていません)
固定費を下げることは、将来の自分がかせがなければならない金額を下げることでもあります。
ただし、最低限の生活費の段でも書いたとおり、限界までけずることが目的ではありません。
無理なく生活できる水準に整えること。
自分が満足できる生活は残しながら、毎月決まって払うお金を減らす。
これが、次の一歩の1つ目です。
7. 支出を整えたら、収入を増やすことも考える
支出を整えることには、限界があります。
最低限の生活費をゼロにはできません。
だからこそ、支出を整えたら、次は収入をふやすことも考えていく。
この順番が大事です。
けっきょく、資産をふやすやり方は、収入をふやすか、支出を減らすかの2つしかありません。
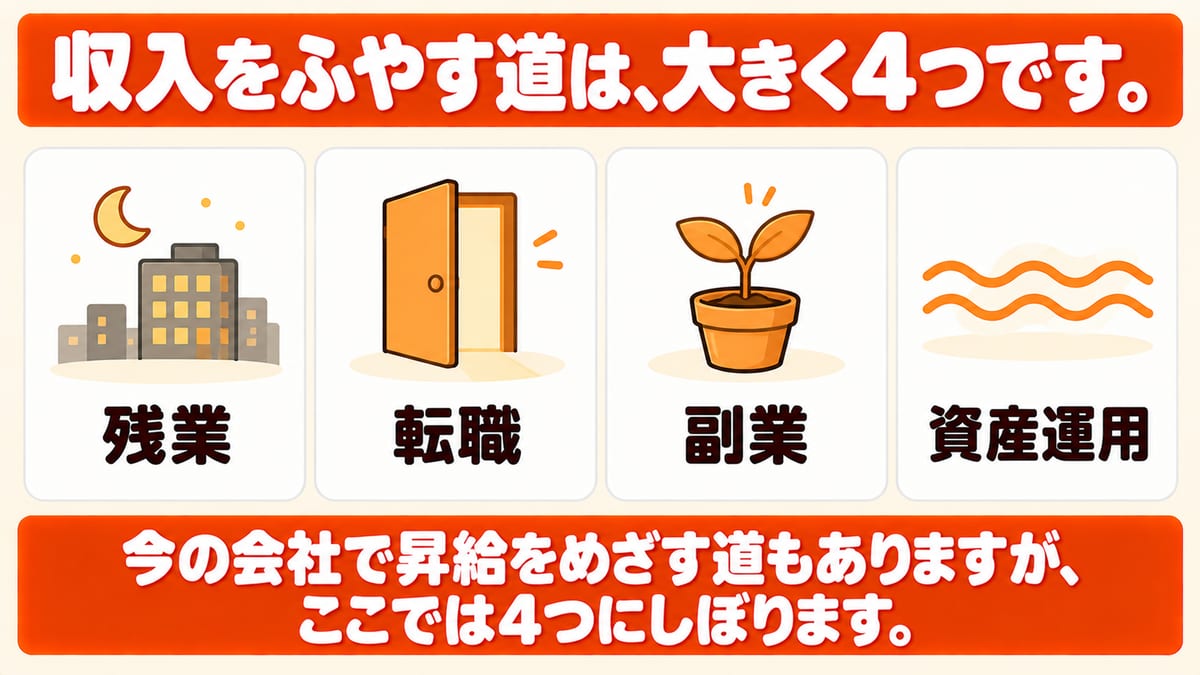
収入をふやす道は、大きく4つです。
残業、転職、副業、資産運用。
今の会社で昇給をめざす道もありますが、ここでは4つにしぼります。
残業は、4つの中では手がるです。
でも、残業代で生活している人は気をつけてください。
たとえば、月40時間の残業で月35万円の収入になっている人(架空の例)。
残業がなくなれば、残業代の分だけ収入がそのまま減ります。
残業代がないと生活がなり立たない家計は、残業を選べない家計です。
この状態には気をつける必要があります。
転職も、収入をふやす道の1つです。
私じしんも何回か転職して、年収が上がってきました。
もちろん、その間にスキルや知識を身につけてきたからです。
それに、転職活動をすると、自分にどんな知識やスキルが足りないかまで見えてきます。
「転職してよかったな」。
今はそう思えるようになった。
副業も、私の周りでやっている人がいます。
LINEスタンプやYouTube、楽天ROOM、ライブ配信や音声配信など。
もちろん、かんたんではありません。
パーソルイノベーション(副業の仲介サービスをしている会社)が、2026年2月に調査をしています。
全国の20〜40代の会社員667人に聞いたもので、副業でえている月収は、「5万円未満」が31.4%でした。
副業をしていない理由で最多だったのは「本業が忙しい」(24.0%)です。
会社員の一部に聞いた調査なので、日本全体の数字ではありません。
それでも、副業の収入は、月5万円未満の少ない額の人が中心です。
月5万円を続けてえられれば、年間60万円です(税金などを引く前)。
実績やスキルが積み上がれば、仕事の単価が上がることもあります。
お金だけでなく、「会社の外でも稼げる」という自信がつくことも大きい。
なお、会社の決まりで副業がみとめられているかは、先に確かめておきます。
資産運用は、NISA(=国が作った、投資の利益に税金がかからない仕組み)を使って始める人がふえています。
金融庁が2026年10月に出したデータでは、2026年6月末のNISA口座は3,048万口座。
これまでに買った金額は合計で約85兆円です(買った金額の合計で、今の値段や利益ではありません)。
金融庁は、長期・積立・分散(=長い期間・少しずつ・分けて、という考え方)を紹介しています。
ただし同時に、株式や投資信託には元本割れ(=出したお金より減ること)のおそれがあるとも書いています。
資産運用は、ふえることも減ることもある。
「投資なんてあぶないことをしないで、銀行に貯金しておきなさい」。
親からそう言われたことがある人もいるかもしれません。
ただ、物価が上がると、銀行の預金の金額が同じでも、買えるものがへることがあります。
今の物価や金利、収入、将来の生活に合ったお金の持ち方を、自分で考えることがいります。
このブログの軸は、給料を上げることです。
どれから始めるか迷ったら、年収60万円アップの記事の後ろの章(転職・副業・投資の道を比べた章)を読んでみてください。
→ 年収60万円アップの記事「副業・投資という道と比べると」
まとめ 3つの数字が分かると、給料の上げ方が変わる
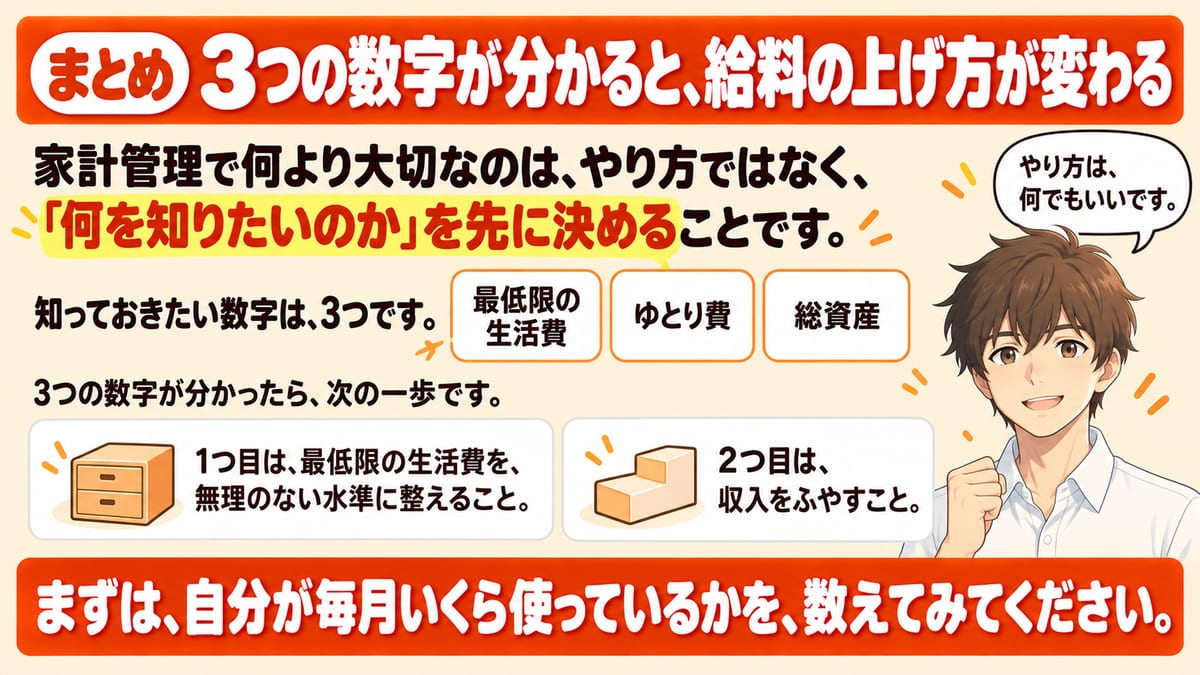
記録を、次の行動を決める材料にする。
これが家計管理でした。
知っておきたい数字は、3つです。
やり方は、何でもいいです。
条件は1つだけ、この3つの数字がかんたんに確認できること。
細かい分類にこだわって続かなくなったら、本末転倒です。
3つの数字が分かったら、次の一歩です。
1つ目は、最低限の生活費を、無理のない水準に整えること。
「お金のためにがまんしなければならないこと」が減り、「給料の面で無理だと思っていた仕事」も、選びやすくなります。
2つ目は、収入をふやすこと。
残業や転職、副業や資産運用など道はいくつかありますが、このブログの軸は、給料を上げることです。
私は、自分が毎月いくら使っているかも知らないまま、「給料が上がれば楽になる」と思っていました。
数字を出してみて分かったのは、給料を上げる前に、自分にいくら必要なのかを決めることの大切さでした。
家計管理は、幸せを我慢するためではなく、自分にとっての幸せを選ぶための道具です。
まずは、自分が毎月いくら使っているかを、数えてみてください。
参考にした主な出典
お金を持っていても、不安が消えないこと- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年(二人以上世帯調査)」2025年12月18日公表
問26「老後の生活への心配」を、金融資産の保有額別に集計した設問間クロス集計の表5。金融資産3,000万円以上の世帯では「心配である」が51.4%、金融資産のない世帯では88.6%。「心配である」は「非常に心配」と「多少心配」を合わせた数字。無回答の世帯は除く。Excelの表を開いて確認、2026年10月20日
→ 調査の案内ページ・設問間クロス集計のExcel
- 株式会社クロス・マーケティング「お金の管理に関する調査(2026年)」2026年9月30日公開
2026年9月18日〜19日に、全国の20〜69歳の男女1,100人に聞いたインターネット調査。20〜30代では「まったく管理していない」が3割前後。お金の管理方法は「銀行口座の通帳・入出金明細」42.2%が最も高く、次いでカードなどの利用明細、給与明細、レシートが3割台。2026年10月20日確認
→ 調査のページ
- パーソルイノベーション株式会社「副業に関する定点調査(2025 冬)」2026年3月25日公開
2026年2月2日〜8日に、全国の企業に勤める20〜40代の会社員667人に聞いたインターネット調査。副業の月収は「5万円未満」(31.4%)を中心とした少ない額が多い。副業をしていない理由は「本業が忙しい」24.0%が最多。副業の仲介サービスを運営する会社の調査で、会社員の一部に聞いたもの。2026年10月20日確認
→ リリースのページ
- 金融庁「NISA口座の利用状況(2026年6月末時点)」2026年10月2日公表
NISA口座数は3,048万口座、買付額は累計で約85兆円。買付額はこれまでに買った金額の合計で、今の評価額や利益ではない。2026年10月20日確認
→ グラフのPDF - 金融庁 NISA特設ウェブサイト「資産形成の基本」
「株式や投資信託などの運用商品に投資することで、預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と書かれ、長期・積立・分散投資の考え方が説明されている。2026年10月20日確認
→ 資産形成の基本のページ - 日本銀行 植田和男総裁 講演「2%物価目標の実現とわが国経済」2024年12月25日
「物価が緩やかに上昇するもとでは、名目金利の水準によって、保有する現預金の実質価値が目減りしやすくなる点にも留意が必要です」と述べている。2026年10月20日確認
→ 講演のPDF
本文に出た家計簿アプリ(マネーフォワードME・Zaim)と価格.comの比較ページは、私が使っている道具です。広告ではなく、リンクも貼っていません。