ライフプランと聞いて、こう思っていませんか。
でも、ライフプランで最初に決めるのは、計算ではなく「どう生きたいか」です。日本FP協会(=お金の計画の専門家の団体)が、2024年に調査しています。
20〜69歳の6割近くが、ライフプランを「特に考えていない」と答えました。
半分以上の人は、まだ考えていません。

家計簿で毎月の出入りは見えているのに、「この貯金のペースで足りているのか」は考えたことがありませんでした。
この記事は、ライフプランという言葉を初めて調べる人に向けて書きました。
「何なのか」「作ると何が変わるか」「どの順番で作るか」を、順番に見ていきます。
材料は、FP協会など公開されている考え方と、実際にライフプランを作った私の体験です。
読みおわるころには、次の3つが分かります。
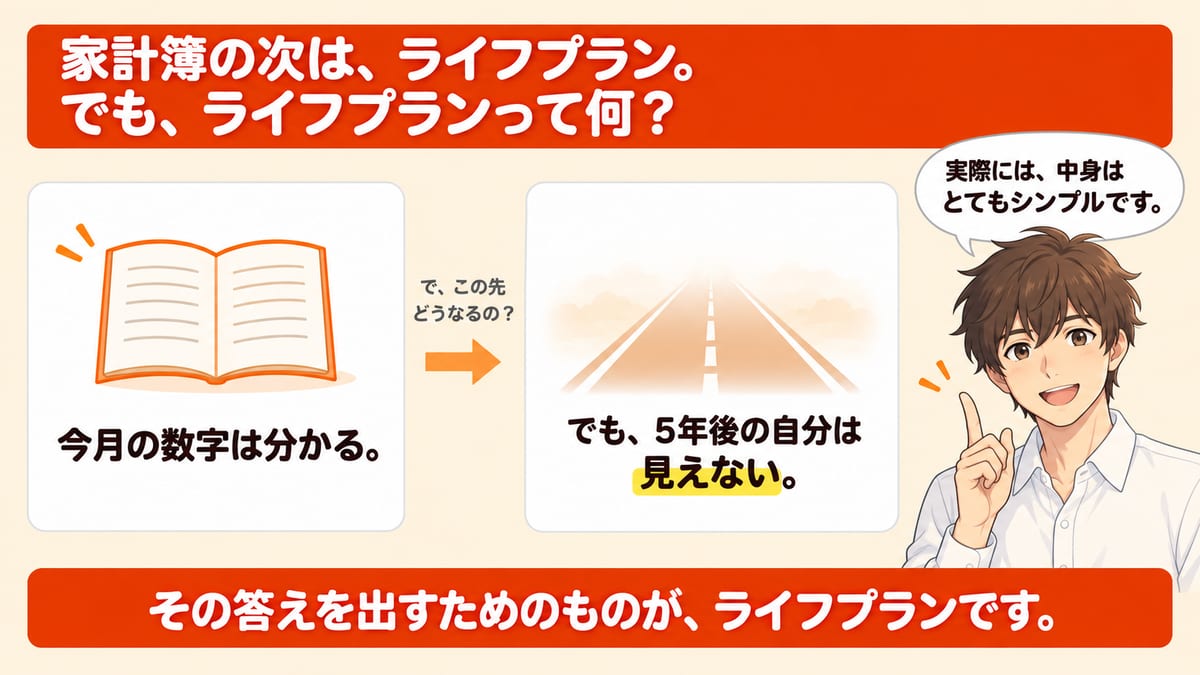
家計簿の次は、ライフプラン。でも、ライフプランって何?
家計簿をつけ始めると、毎月の出入りは見えるようになります。
ただ、見えたあとに、こう思いませんか。
今月の数字は分かる。
でも、5年後の自分は見えない。
その答えを出すためのものが、ライフプランです。
作ってみると、最初の1歩は紙1枚でした。
実際には、中身はとてもシンプルです。
まず、ライフプランとは何かから始めます。
1. ライフプランは、「人生の設計図」をお金に落としたもの
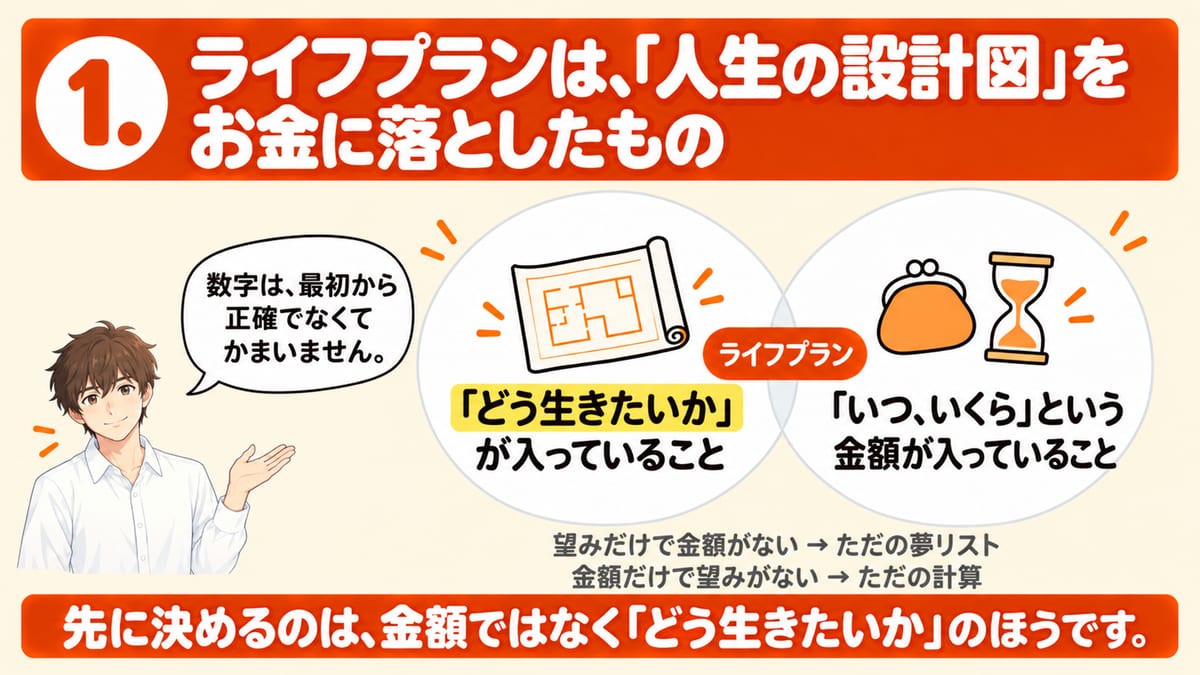
一言で言うと、人生の設計図を、お金に落とし込んだものです。
日本FP協会も、ライフプランを「生き方」と「お金」の両面から考えた人生計画、と説明しています。
ポイントは2つあります。
1つ目は、どう生きたいかが入っていることです。
どんな仕事をしたいか。
仕事を変えたいのか。
住みたい町、結婚や子どものこと、何歳まで働くか。
全部ここに入ります。
結婚しない人生も、賃貸で暮らす人生も、会社を辞めて独立する人生も、立派なライフプランです。
2つ目は、金額が入っていることです。
「いつか家を買いたい」では、計画になりません。
「何歳で、いくらの家を買う」。
年と金額がついて、はじめて計画になります。
同じ望みでも、お金に落とすと、こう形が変わります。
| 望みだけ | お金に落とし込んだ計画 |
|---|---|
| 子どもは2人ほしい | 教育費を、いつ、いくら準備する? |
| いつか家を買いたい | 何歳で、予算はいくら? |
| 将来は独立したい | 収入が減る期間の生活費は? |
| 早めに退職したい | 退職後の生活費を、どうまかなう? |
数字は、最初から正確でなくてかまいません。
仮の金額を置いて、調べながら直していけば大丈夫です。
どちらか片方では、ライフプランとは言えません。
ただし、順番があります。
先に決めるのは、金額ではなく「どう生きたいか」のほうです。
たとえば、家を買うこと自体は、人生の目的ではありません。
家を買って、家族とどんな生活をしたいのか。
その生活を長く続けられるのか。
そこまで考えるのが、ライフプランです。
お金の計画の専門家(FP)も、住宅ローンの相談をライフプランの相談の一部として、先に将来の家計の表を作る、と書いています。
自分が本当に望んでいた生活に気づいたり、お金が心配で諦めていた選択肢が増えたりもしました。
2. ライフプランを作ると、変わることが3つある
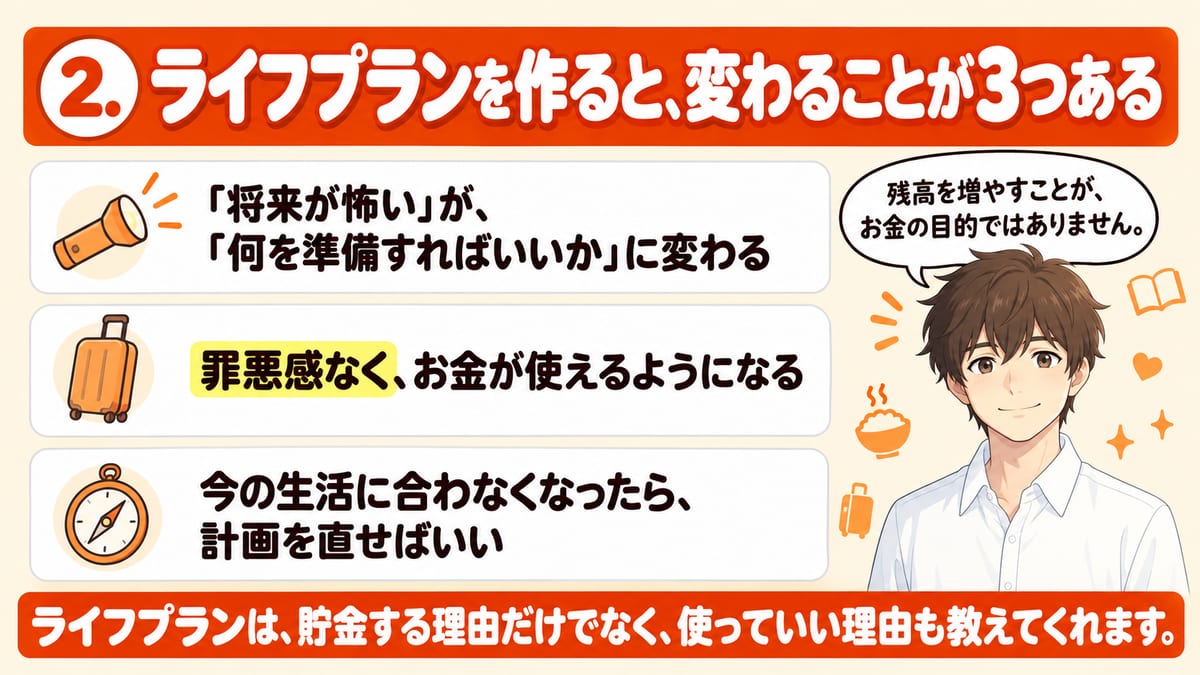
では、作ると何が変わるのでしょうか。
大きく3つです。
2-1. 「将来が怖い」が、「何を準備すればいいか」に変わる
毎月3万円を貯金している人を、思い浮かべてください。
ネットで「老後にいくら必要」「物価が上がる」という話を見るたびに、「今のペースでは足りないのでは」と不安になる。
がんばって貯めているのに、安心できません。
不安の1つは、「自分の場合はいくら要るか」が分からないことです。
ライフプランを作ると、自分は何歳で、どのくらい要りそうかが見えてきます。
「なんとなく怖い」が、「これを準備しよう」に変わります。
知人の夫婦は、子どもが生まれて預金が急に減り、初めて不安を感じたそうです。
試算してもらうと今の生活のままではいずれ貯金がなくなると分かり、家族旅行も入れた無理のない計画に立て直しています。
2-2. 罪悪感なく、お金が使えるようになる
たとえば、こんな人がいます。
食費を月1万円と決め、同僚のランチを断り、友達へのプレゼントでも節約と気持ちがぶつかる。
貯金が増えるのを楽しんでいる人も、実はいます。
でも、食事中は楽しかったのに、会計のあとで「使いすぎたかな」と不安になる。
心当たりはありませんか。
同じ5万円の旅行でも、見通しがあるかどうかで気持ちは変わります。
将来のお金を計算してみると、意外と使っても大丈夫だと分かることがあります。
「もっと貯めなきゃ」が、「将来の分を準備できているなら、今も楽しんでいい」に変わる。
残高を増やすことが、お金の目的ではありません。
旅行、好きなもの、家族との時間、働き方を変えること。
そのために使えるのが、お金のよいところです。
ライフプランは、貯金する理由だけでなく、使っていい理由も教えてくれます。
知人の夫婦も「子どもが小さいうちは、一緒にいる時間が1番」と決めて、住宅ローンの返済の見直しと働き方を考える時期を先に決めました。
2-3. 今の生活に合わなくなったら、計画を直せばいい
ライフプランは、1回作って終わりではありません。
30歳で作った設計図が、40歳でもそのまま通用するとは限りません。
収入が減る、結婚や出産、病気や介護。
予想していなかったことも起きるものです。
たとえば、30歳で「年収を上げて、60歳まで働く」と計画した人が、35歳でこう思ったとします。
そこで、計画を見直します。
| 項目 | 30歳の計画 | 35歳の見直し |
|---|---|---|
| 仕事 | 年収を上げる | 年収が減っても、残業を減らす |
| 住宅 | 予算いっぱいの家 | もう少し安い家も考える |
| 生活 | 仕事が中心 | 家族との時間を優先 |
| 退職 | 60歳 | 家計しだいで柔軟に |
前の計画が失敗だったわけではありません。
30歳と35歳で、大切にしたいものが変わっただけです。
人生が変わったら、設計図も変えればいい。
自分が不幸になる方向に、計画を直す人はいません。
だから、見直すたびに、今の自分に合う向きへ近づけます。
日本FP協会の2024年の調査でも、資金計画まで立てた人の74%が、作ったあとに見直しをしていました。
ただし、人任せにはしないこと。
周りで頼んだ人も全員「立ててよかった」と言いますが、「どう生きたいか」と見直しは、自分でしか決められません。
3. ライフプランは、3つの表でできている
ここからは、ライフプランの「見た目」の話です。
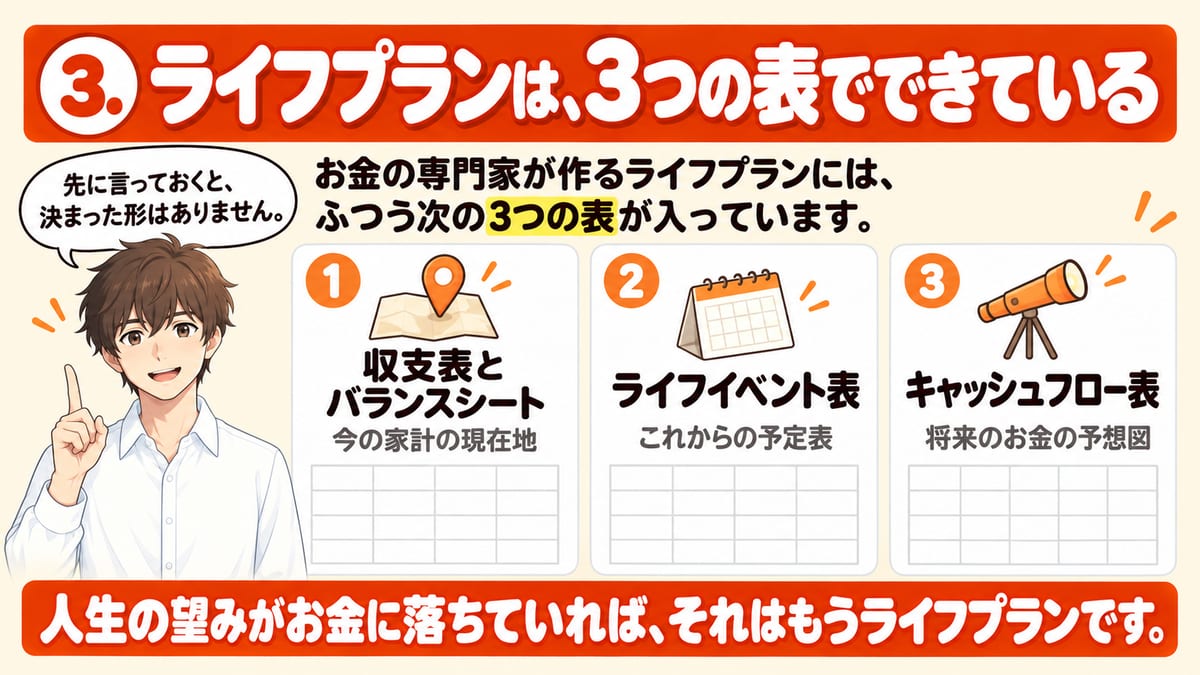
先に言っておくと、決まった形はありません。
人生の望みがお金に落ちていれば、それはもうライフプランです。
ただ、それでは手が動かない。
そこで、よく使われる形を紹介します。
お金の専門家が作るライフプランには、ふつう次の3つの表が入っています。
| 表 | 一言でいうと | 分かること |
|---|---|---|
| ① 収支表とバランスシート | 今の家計の現在地 | 毎月の黒字・赤字、財産と借金 |
| ② ライフイベント表 | これからの予定表 | いつ、何をしたいか、いくら要るか |
| ③ キャッシュフロー表 | 将来のお金の予想図 | 何歳でお金が増え、いつ減るか |
日本FP協会が無料で配っている家計の用紙も、この順番です。
用紙は、家計の収支確認表・家計のバランスシート・ライフイベント表・家計のキャッシュフロー表の4枚です。
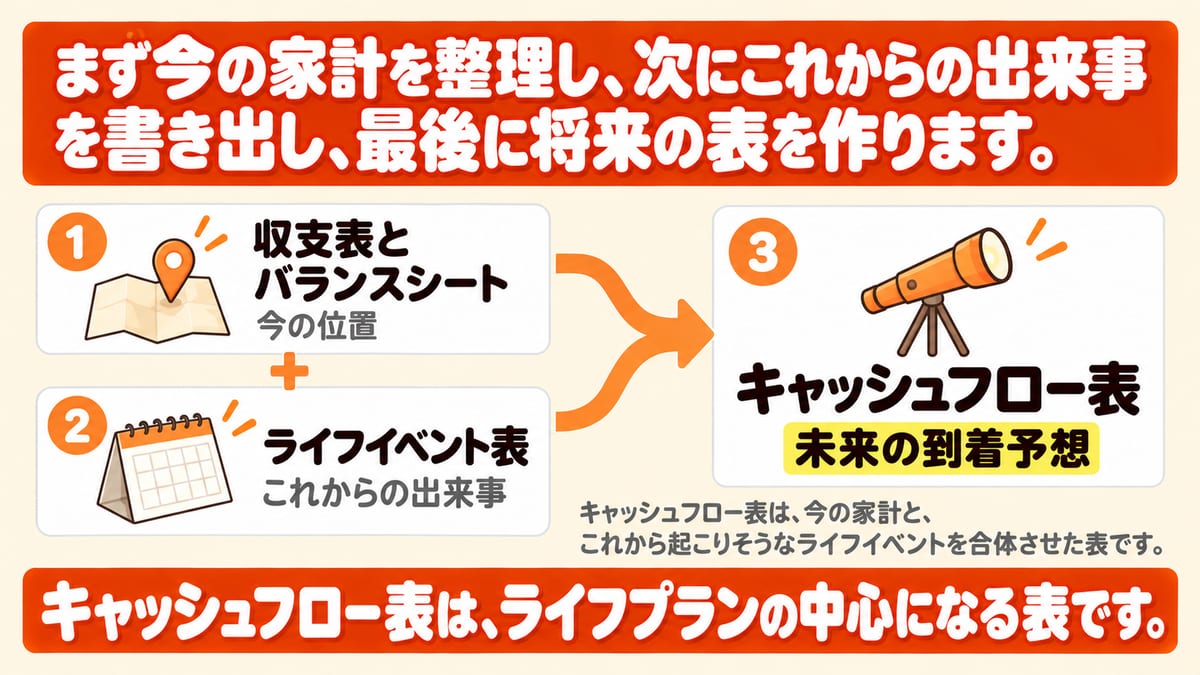
まず今の家計を整理し、次にこれからの出来事を書き出し、最後に将来の表を作ります。
家計簿だけでは気づかなかった問題が、将来の表を作ることで初めて見つかります。
3-1. 収支表とバランスシート:今の家計の現在地を知る
収支表は、毎月の家計簿のことです。
いくら入って、いくら出て、今月は黒字か赤字か。
それを見る表です。
家計簿アプリのホーム画面に出ているものが、そのまま収支表です。
ただし、「今月も黒字だった」で終わらないこと。
月では黒字でも、年で見るとほとんど貯まっていない、ということも起こります。
年に1回の出費は、車検・自動車税や保険・冠婚葬祭・帰省や旅行など。
「ボーナスがないと赤字」という家計も、この見方で初めて気づきます。
バランスシートは、持っている財産と借りているものを並べて、本当の財産を見る表です。
預金や株が左側。
住宅ローンやカードの分割、奨学金が右側。
左から右を引いたものが、本当の財産(純資産)です。
| Aさん | Bさん | |
|---|---|---|
| 財産 | 300万円 | 300万円 |
| 借りているもの | 0円 | 200万円 |
| 本当の財産(純資産) | 300万円 | 100万円 |
同じ300万円の貯金でも、本当の財産はちがいます。
借金があることを忘れて大きな買い物をすると、あとから返済が苦しくなります。
純資産がマイナスでも、すぐに家計が壊れるわけではありません。
住宅ローンのように、長く返すものもあるからです。
ただ、返す負担や、手元の現金もあわせて見ておく必要があります。
この2つの表は、家計の「今の位置」を示します。
毎月が赤字、または純資産がマイナスなら、まずそこを直すのが先。
前の記事「給料を上げる前に知っておきたい、家計の数字は3つだけ」で、「総資産」を書きました。
これが、このバランスシートの入口です。
3-2. ライフイベント表:これからの予定を「いつ、いくら」で並べる
ライフイベントとは、人生の大きな出来事のことです。
転職、結婚や出産、子どもの進学、家や車の購入。
「いつか結婚したい」「子どもができたら、家もほしい」。
頭の中では、いろいろ考えています。
でも、いつ実現したいのか、いくら必要なのかまでは、なかなか考えません。
ライフイベント表は、それを「いつ・何が・いくら」で並べた表です。
| 年齢 | やりたいこと | 予算 |
|---|---|---|
| 32歳 | 結婚式 | 300万円 |
| 35歳 | 家を買う | 4,000万円 |
| 38歳 | 車の買い替え | 200万円 |
| 45歳 | 働き方を見直す | 要試算 |
(金額と年齢は架空の例です。家の金額は購入の総額で、その年に現金で払うという意味ではありません)
表にすると、疑問が生まれます。
この疑問が生まれること自体が、作る価値です。
家なら買う代金だけでなく、引っ越し・家具や家電・登記の費用と、次々にお金が要ります。
日本FP協会は、結婚や住宅、教育など、主なライフイベントの費用の目安を公開しています。
見ると「結婚にそんなにかかるの?」と驚くかもしれません。
ただ、結婚式をしない人もいますし、家の値段は地域で大きく変わります。
平均をそのまま使うのではなく、自分が望む生活に合わせて予算を決めます。
転職は、収入が動く出来事です。
だから、この表に入れる意味が大きい。
3-3. キャッシュフロー表:将来のお金の予想図を見る
キャッシュフロー表は、今の家計と、これから起こりそうなライフイベントを合体させた表です。
毎年の収支と、年末の貯金の残高を、何十年ぶんも並べます。
正直に言うと、数字がとても多い表です。
初めて見た人は「うわっ、難しそう」と思うはずです。
でも完成すると、自分の人生を具体的に考えられるようになりました。
まず見るのは、「年間収支」と「貯蓄残高」の2つだけでかまいません。
たとえば、年末に300万円の貯金がある家族を考えてみます。
| 年 | 主な出来事 | 年間収支 | 年末の貯金 |
|---|---|---|---|
| 1年目 | 車の買い替え | −90万円 | 210万円 |
| 2年目 | 妻が仕事に復帰 | +180万円 | 390万円 |
| 3年目 | 教育費と家の修繕が重なる | ±0 | 390万円 |
| 4年目 | 大きな出費なし | +180万円 | 570万円 |
(架空の試算です。物価や昇給、税金の変わり方は入れていません)
この表を見ると、1年目は90万円の赤字です。
でも、貯金は210万円残っています。
その後、妻が仕事に復帰すると収入が増え、4年目には貯金が570万円まで増える計算です。
だからといって、それだけで安心とは言えません。
急な出費への備えが足りているか、5年目より先に大きな支出がないかも、あわせて見ます。
逆の例もあります。
「なんとなく、老後はこれくらいあれば大丈夫」と思っていた人が、表を作ってみる。
すると、退職で収入が大きく減り、支出が収入を上回る年がつづく。
何年か後には貯金がマイナスになると分かる。
表を作らなければ、この問題に気づくのは、ずっと後になります。
将来の問題を早いうちに見つけて、対策を考えられること。
これがこの表の、大きな価値です。
私の周りにも家がほしい人がいて、収入と生活費、これからの支出から「買ったあとも暮らせる予算」を先に知れたのが大きかったそうです。
収支表とバランスシートが「今の位置」。
キャッシュフロー表は「未来の到着予想」です。
キャッシュフロー表は、ライフプランの中心になる表です。
国も、今の家計と将来の計画の両方を見るよう勧めています。
金融庁のサイトの説明では、家計管理の基本は、収入と支出を把握して黒字にし、その分を貯蓄することです。
ライフプランニングは「人生の希望や計画を具体的に描くこと」で、両方が大切だとしています。
4. 作り方は4ステップ。今日やるのはステップ1だけ
ここまで読んで、「で、具体的にどうすれば」と思った人へ。
家計相談サービスの利用者に聞いた調査があります。
ライフプランをやってみたいのに、まだやっていない人に、理由をたずねたものです。
理由の上位は、誰に相談すればいいか分からないことと、やり方が分からないことでした。
この章は、そのうちの「やり方」に答えます。
作る順番は、次の4ステップ。
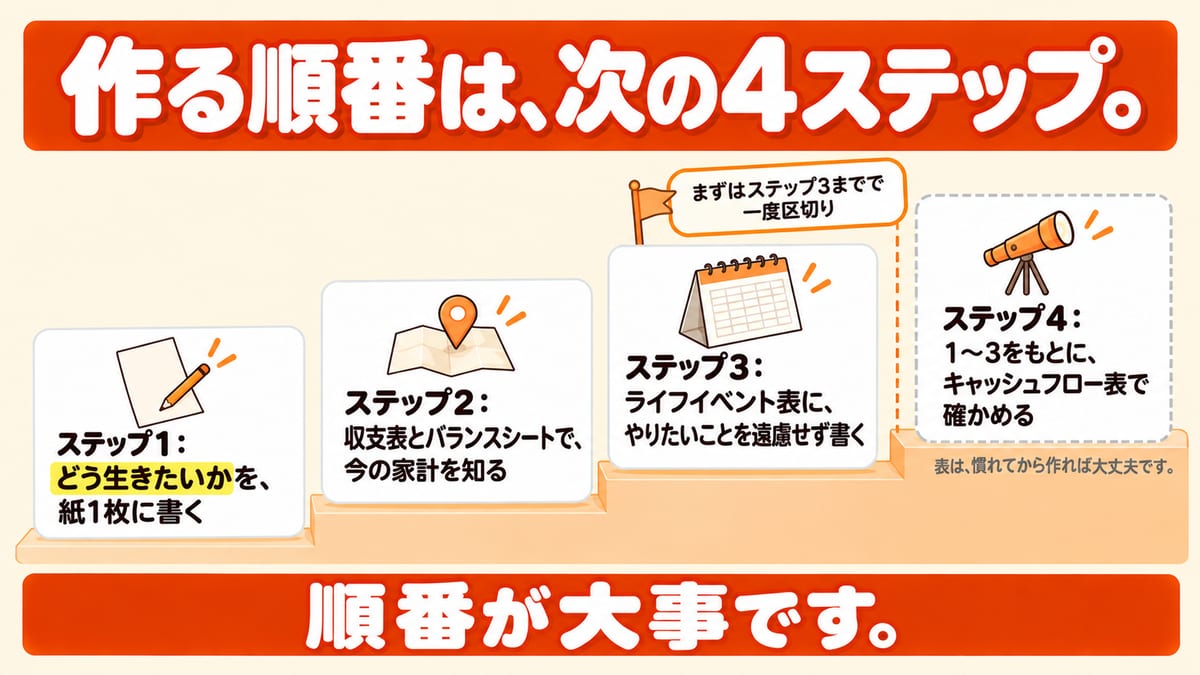
順番が大事です。
いきなり「何歳までに何千万円貯めるか」から考えない。
ステップ1を飛ばして表から作ると、ただの計算になります。
途中でブレるのも、ここが無いからです。
ステップ1:どう生きたいかを、紙1枚に書く
ノートでも、スマホのメモでも、なんでもいい。
1枚に書き出します。
そういう人は、先に「嫌なこと」から書きます。
| こんな生活は嫌だ | こんな生活がしたい |
|---|---|
| 毎日残業して、帰ったら寝るだけ | 家族や友人との時間を大切にしたい |
| 休日も仕事の電話がかかってくる | 年に2回は旅行を楽しみたい |
| お金がないからと、旅行を我慢する | 40歳くらいから、週4日勤務にしたい |
(30歳の会社員が考えた例・架空)
書いていくと、気づくことがあります。
本当は、高い給料より自由な時間がほしい。
家を買うより、教育費や家族旅行を優先したい。
そのあとAI(Claude Code)に質問してもらいながらやりたいことを30個出すと、お金がかかるものはほんの一部でした。
代わりに出てきたのは「今できることを、今やる」でした。
そこから、最低限の生活費を稼ぎながら副業の時間を確保する、という今の働き方が決まりました。
紙1枚に書いた「どう生きたいか」を整理したものを、「価値観マップ」と呼ぶことがあります。
何のために稼ぐのかが分からなければ、どれだけ稼いでも、望んだ人生には近づきません。
だから、最初に考えます。
→ 記事「価値観マップの作り方。問い4つと「なぜ」3回で行き先を決める」
ステップ2:収支表とバランスシートで、今の家計を知る
家計簿アプリを始めた人は、収支表をもう持っています。
あとは、持ち物と借りているものを一覧にするだけ。
用紙は、日本FP協会が無料で配っているものが使えます。
「40歳から週4日勤務にしたい」と書いても、毎月の支出と財産が分からなければ、仕事を減らしてよいか判断できません。
年収が高くても、毎月いくら使っているか分からなければ、同じことが起きます。
ステップ3:ライフイベント表に、やりたいことを遠慮せず書く
住みたい町、行きたい旅行、学び直し、何歳で仕事を変えるか。
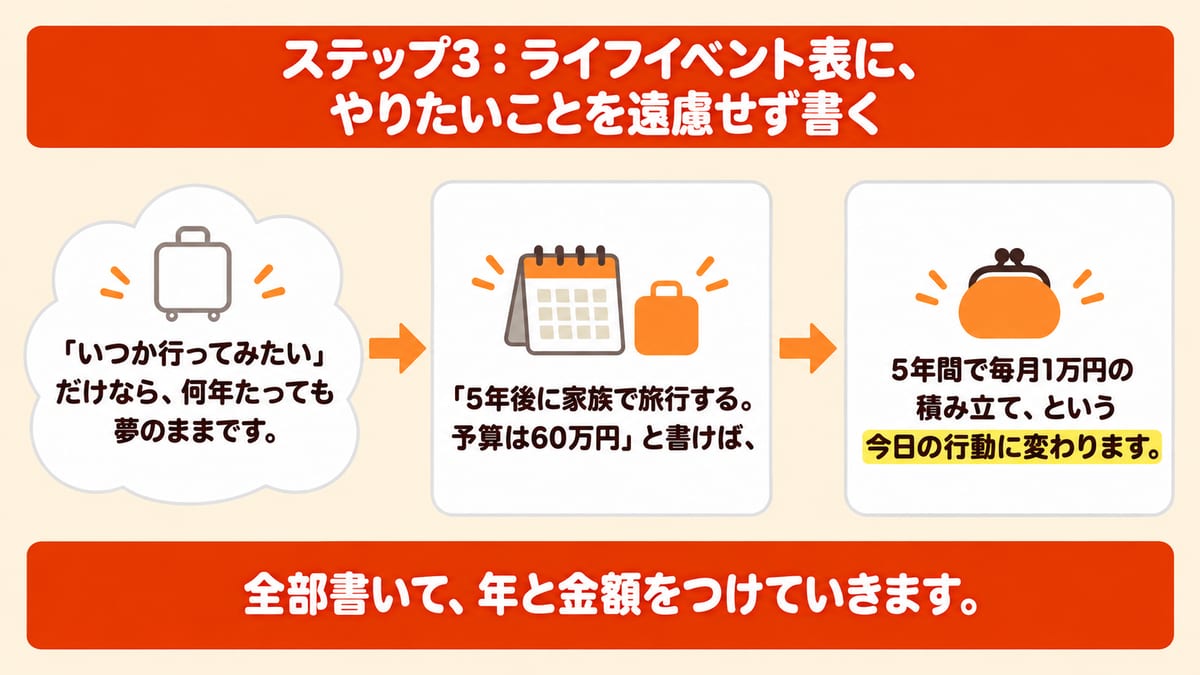
「それは贅沢だからダメ」と決めつけず、全部書いて、年と金額をつけていきます。
「いつか行ってみたい」だけなら、何年たっても夢のままです。
「5年後に家族で旅行する。予算は60万円」と書けば、5年間で毎月1万円の積み立て、という今日の行動に変わります。
→ 記事「ライフイベント表の作り方。「何年後」が決まらなくても作れる」
ステップ4:キャッシュフロー表で、実現できるか確かめる
4つのステップの中で、ここが大変です。
ただ、最初から全部やろうとして止まるより、まずはステップ3までで一度区切り、この表はあとで作るほうがいい。
毎月の収支が黒字で、純資産が増えている。
その上で、ライフイベントが整理されている。
この状態なら、キャッシュフロー表を作る準備は整っています。
表は、慣れてから作れば大丈夫です。
最後に、4つのステップで何が分かるかを見ておきます。
そのとおりです。
作っても、年収は上がりません。
でも、何を変えればいいのかが分かります。
たとえば転職なら、「年収いくらまでなら生活が回るか」が先に分かります。
この数字は、求人を見ていても出てきません。
自分のライフプランからしか、出てきません。
ざっくり言うと、ライフプランは「毎月の生活費」を30年分に伸ばしたものです。
そこに、転職・結婚・家などの出来事を足していきます。
だから、「どう生きたいか」を書いたら、次に土台になるのが、前の記事で出した「最低限の生活費」です。
まとめ 今日やるのは、紙1枚に「どう生きたいか」を書くこと
ライフプランは、計算の話ではありません。
最初に決めるのは「どう生きたいか」です。この記事の要点は、5つです。
表はあとから直せます。
でも「どう生きたいか」だけは、誰にも頼めません。
今日やるのは、ステップ1だけです。
紙でも、スマホのメモでも構いません。
「どう生きたいか」を、思いつくままに書いてみてください。
私の最初の1歩も、「自分にとっての幸せは何か」を5つ書くことでした。
出てきたのは「友達とご飯を食べる」「好きなアニメを見る」のような、小さなことばかり。
それでも、そこから全部が始まりました。
ステップ1の「価値観マップ」の作り方は、次の記事に書きました。
→ 記事「価値観マップの作り方。問い4つと「なぜ」3回で行き先を決める」
参考にした主な出典
ライフプランを考えている人の割合と、見直し- 日本FP協会「ライフプランニング意識調査結果」ニュースリリース 2024年3月28日公表
2024年2月8日〜12日に、全国の20〜69歳の男女2,000人に聞いたインターネット調査(性別と年代の割合は人口に合わせてある)。ライフプランを「特に考えていない」が58%で最も多い。ライフプランと資金計画を立てた人のうち、その後に見直しをした割合は74%。調査会社はクロス・マーケティング。PDFを開いて確認、2026年10月23日
→ ニュースリリースのPDF・同じ発表のページ(共同通信PRワイヤー)
- 日本FP協会 プレスリリース「第16回小学生『夢をかなえる』作文コンクール開催」2022年5月12日(共同通信PRワイヤー)
コンクールの発表の中で、ライフプランを「将来の夢に向かって、いつ、どのようなことをしなければならないのか、どれくらいのお金がかかりそうかなど、『生き方』と『お金』の両面から考えた人生計画のこと」と説明している。2026年10月23日確認
→ プレスリリースのページ - 日本FP協会「夢を実現させるための第一歩は『ライフプラン』から」(三輪鉄郎氏・CFP認定者)
「私は例えば住宅ローン相談でも、ライフプラン相談の一部だと捉え、まずキャッシュフロー表を作ります」と書かれている。2026年10月23日確認
→ 記事のページ
- 日本FP協会「便利ツールで家計をチェック」
家計の収支確認表・家計のバランスシート・ライフイベント表・家計のキャッシュフロー表の4つの用紙が、この順番で無料で配られている。キャッシュフロー表の目安の期間は20〜30年。2026年10月23日確認
→ 用紙のページ - 日本FP協会「主なライフイベントにかかる費用の目安」
結婚・出産・教育・住宅購入・老後の生活費・介護などの費用の目安が、元の調査の名前つきで載っている。本文では金額を書かず、このページを案内した。2026年10月23日確認
→ 費用の目安のページ
- 金融庁 NISA特設ウェブサイト「資産形成の基本」
「家計管理の基本は、収入と支出をきちんと把握・管理すること、収支を黒字にすること、そして黒字分を貯蓄することです」「人生の希望や計画を具体的に描くことを『ライフプランニング』といいます」と書かれている。投資の部分は本文で引いていない。2026年10月23日確認
→ 資産形成の基本のページ
- 『オカネコ ライフプランニングに関する調査』(家計診断・相談サービス「オカネコ」調べ・株式会社400F)2024年5月公開
2024年4月27日〜29日に、全国の「オカネコ」ユーザー966人に聞いた調査。ライフプランニングを「実施したい」と答えた人に理由を聞くと、「どこで/誰に相談したらよいか分からない」48.6%が最も多く、次いで「やり方がわからない」44.3%。家計相談サービスの利用者に聞いたもので、40〜50代が半分以上を占める。2026年10月23日確認
→ 調査のページ
本文に出た「価値観マップ」は、ライフプランの最初の段階の整理のことで、特定のサービスや商品の名前ではありません。